楽天市場もカードも銀行も使われている。それでも、モバイルの赤字や資金負担を見ると、「楽天全体の利益はいつ安定するのか」という疑問が残る。
8月10日発表の決算で、楽天は6年ぶりの四半期最終黒字を計上した。ただし、それだけで事業の評価が変わるとは限らない。今期だけの利益ではなく、翌年以降も利益が残り、借入や設備投資の負担を減らせるかが重要だ。
今回は、モバイルの黒字化に必要な回線数と単価を試算し、金融再編・ECの利益を合わせて、楽天全体が再評価される条件を考える。以下の試算は会社予想ではなく、前提を変えると答えも変わる編集部のシナリオ分析である。
楽天全体の黒字を、モバイルの黒字と読み替えない
最新の2026年4〜6月決算は、次の通りだ。
| 指標 | 2026年4〜6月 |
|---|---|
| 楽天グループの連結売上収益 | 6,655億円 |
| 連結営業利益〈IFRS・会計基準に沿った数字〉 | 200億円 |
| 親会社所有者に帰属する四半期利益 | 77億円 |
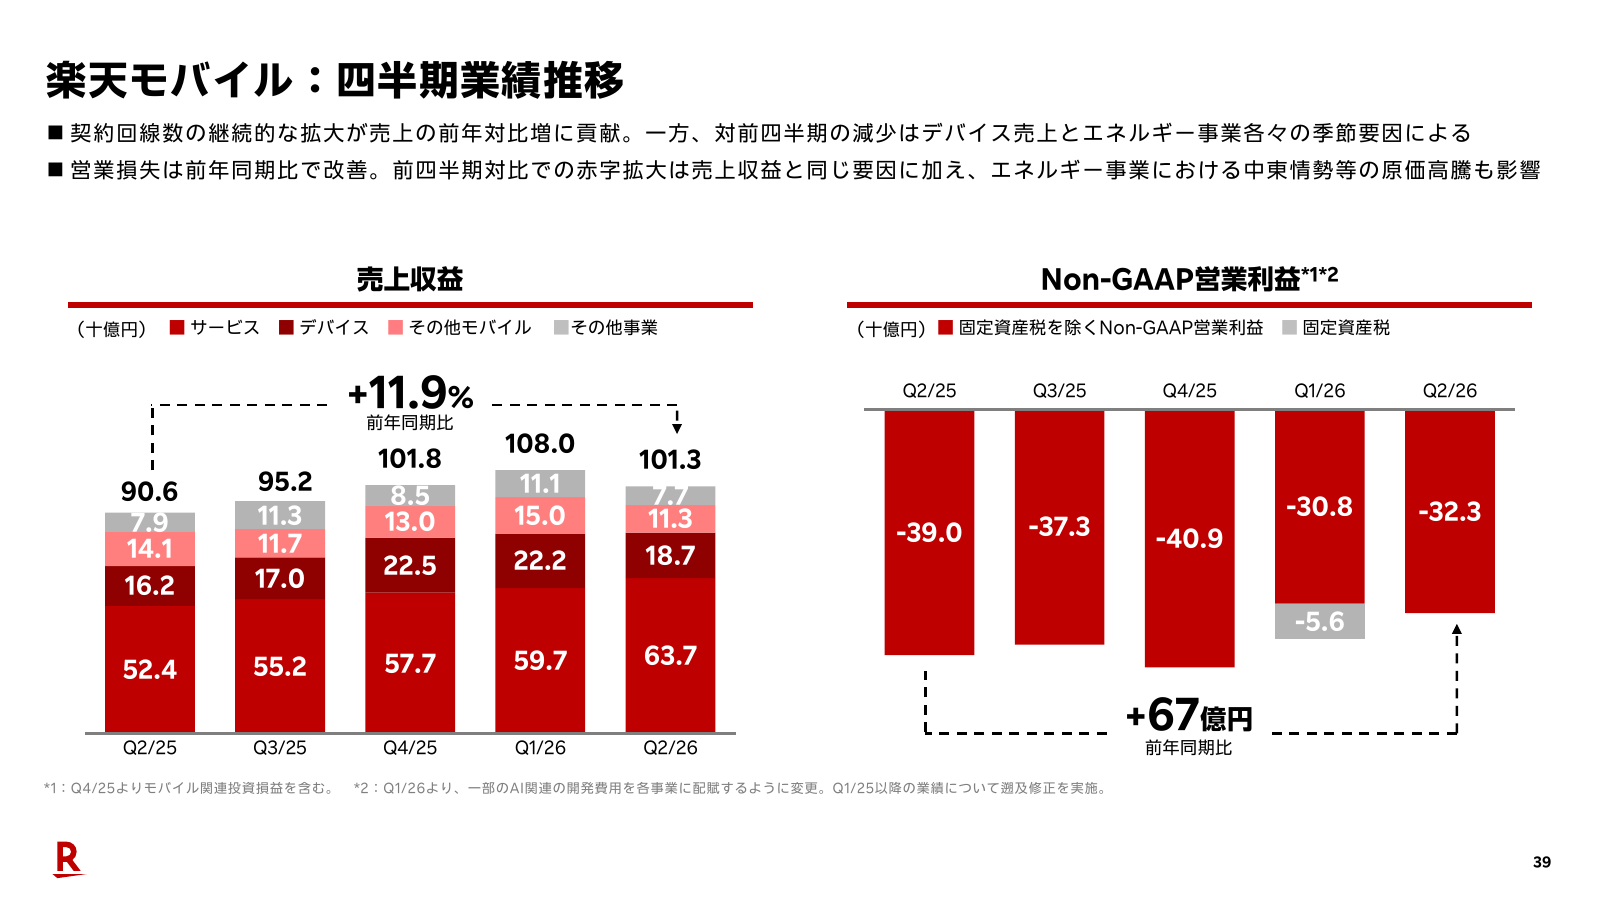
| 楽天モバイルの売上収益 | 1,013億円 |
| 楽天モバイルの営業損益〈Non-GAAP・会社の調整後指標〉 | −323億円 |
出典:公式決算ハイライト。金額は同資料の億円単位の表示に合わせた。楽天モバイルの数字を、通信事業全体をまとめた「モバイルセグメント」の数字と区別している。
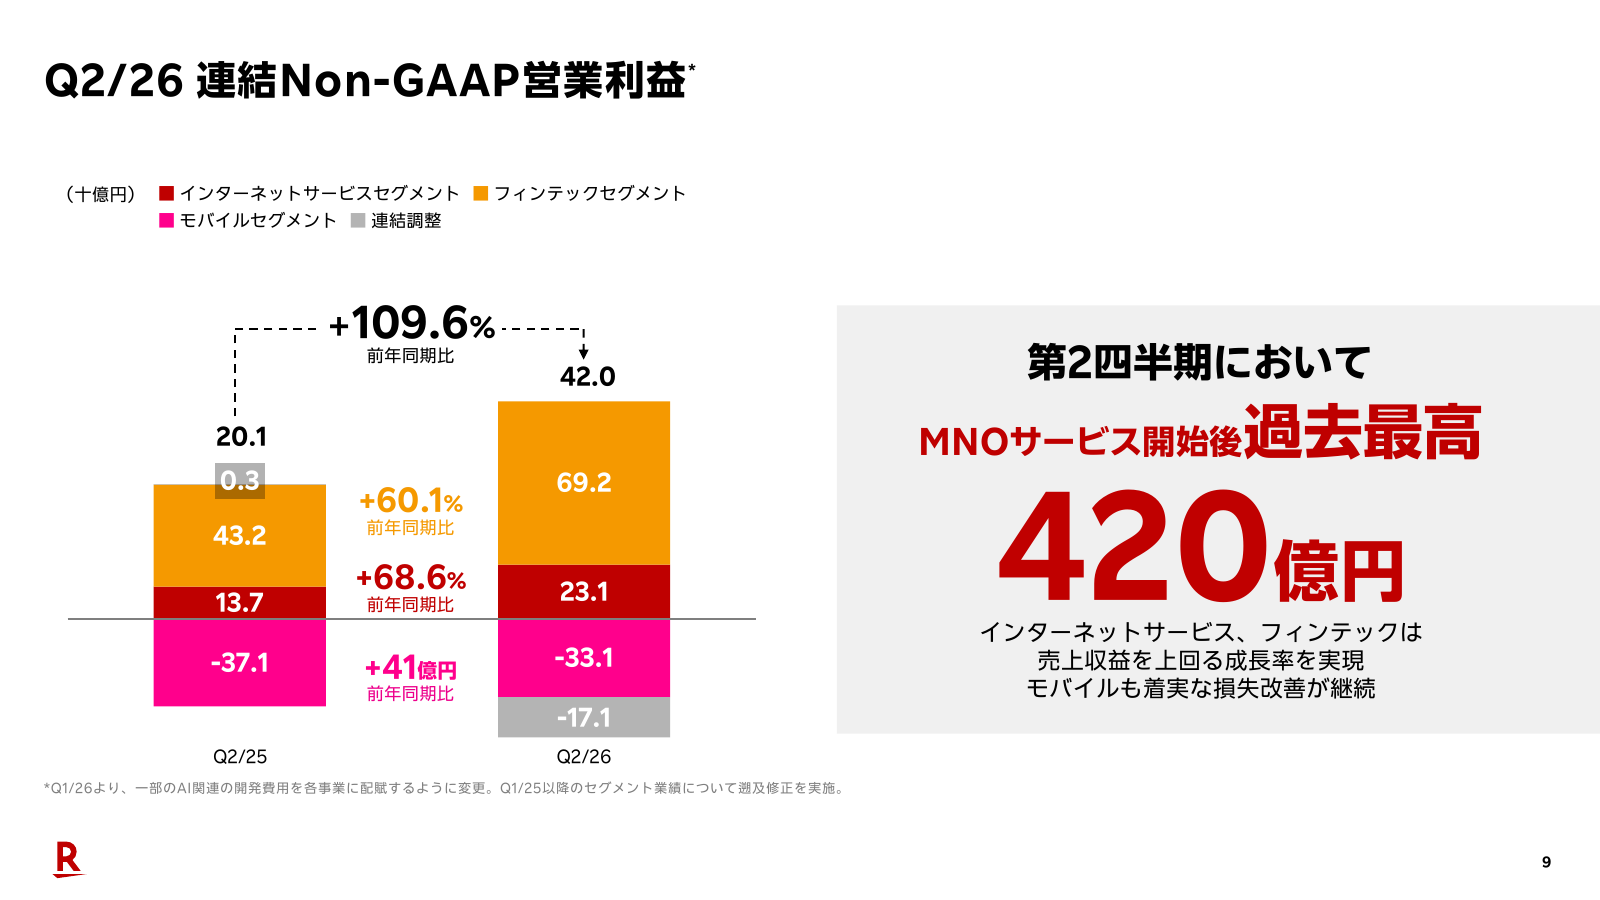
Non-GAAPは、会社が特定の費用などを調整して示す業績指標だ。会計基準に沿ったIFRSの数字と同じではない。楽天全体のNon-GAAP営業利益は420億円で、内訳を見ると、金融事業が692億円、インターネットサービスが231億円を稼ぎ、モバイルセグメントは331億円の赤字だった。さらに本社費用などを含む連結調整が差し引かれる。
つまり、金融やネットサービスが利益を生み、モバイルの損失を含めてもグループ全体では営業黒字になっている。楽天モバイル自体が営業黒字になった、という決算ではない。
通年黒字化はいつか。楽天全体とモバイルで時期が違う
会社は楽天全体の税引前・税引後利益について、2026年通期の黒字化を目指している。一方、確認した最新の説明資料では、モバイルの通年営業黒字化について確約した年は示していない。決算説明資料 p.6
さらに、4〜6月の連結税引前利益は約5億円で、税引後利益は約272億円だった。会社資料では税金の会計処理による大きな差が示されている。親会社帰属利益77億円をそのまま4倍して、毎年308億円稼げる会社と評価するのは早い。再評価につながるのは、税金や評価損益の変動だけに頼らない利益の定着だ。決算補足資料 p.14
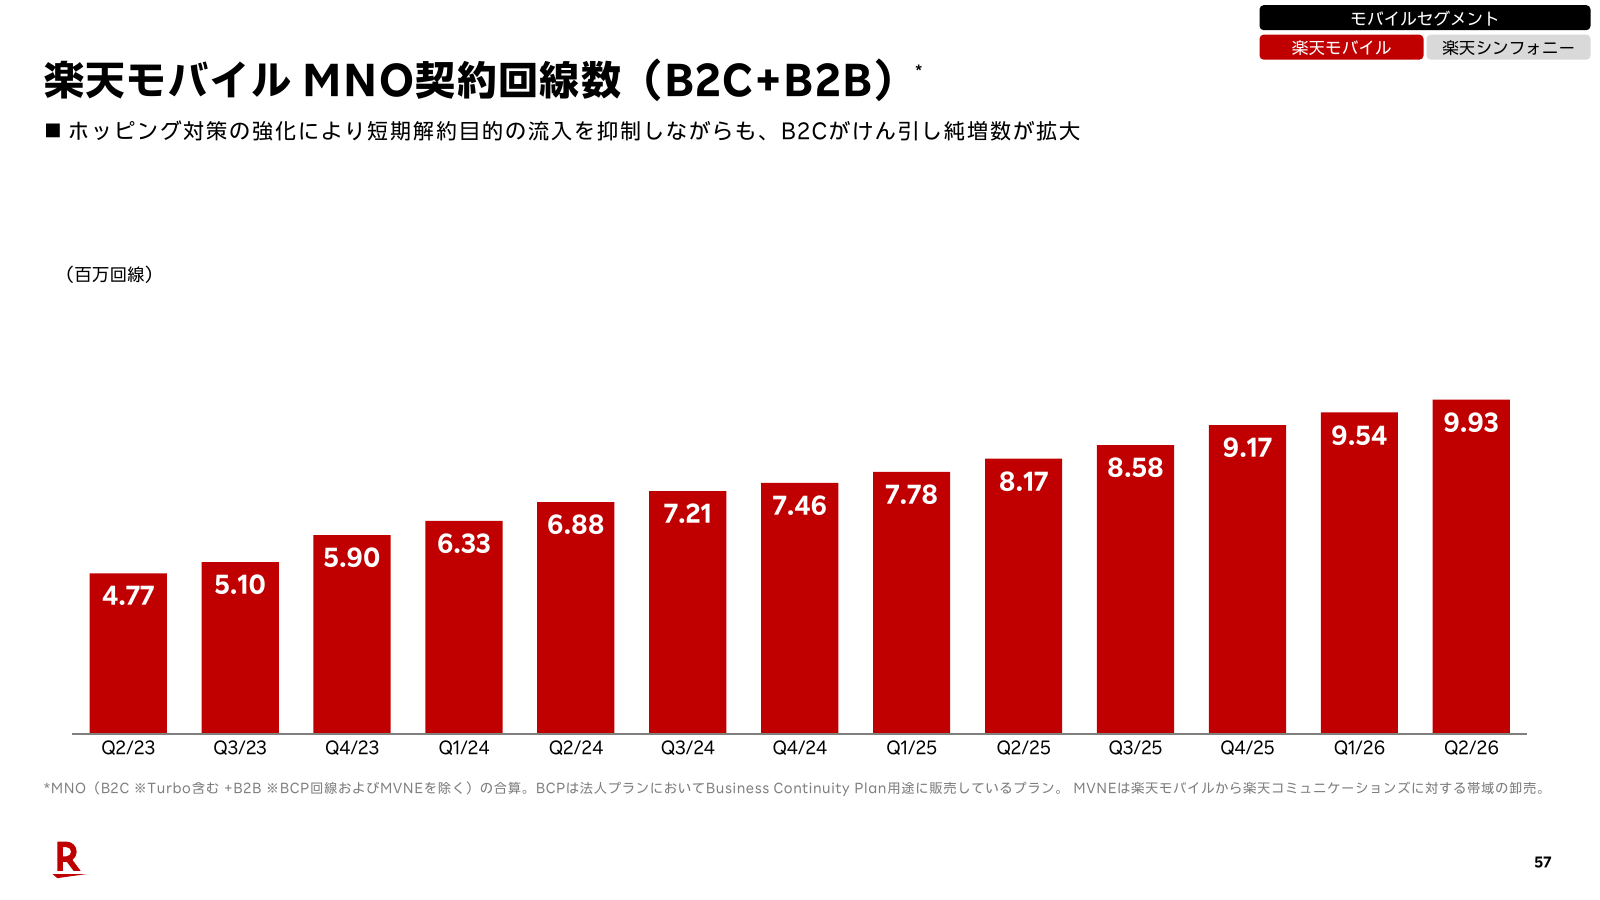
では、モバイルの営業黒字化には何が必要か。計算には全契約回線数ではなく、ARPUの対象となるMNO回線を使う。補足資料によると、2026年3月末954万回線、6月末993万回線で、4〜6月の期首・期末平均は973.5万回線になる。
回線数・単価・追加コストを置いてみる
出発点は、4〜6月の営業赤字323億円を4倍した年間1,292億円の赤字ペースだ。これは会社の通期予想ではなく、季節要因をならさず置いた計算用の基準である。
単価に使う正味ARPUは、対象1回線当たりの月平均収入相当額だ。通信料に加え、買い物など他サービスへの波及効果から費用等を差し引いた分も含む。単なる携帯料金ではない。この会社指標を基準に、グループへの貢献を含む営業黒字化を試算する。
ここから「平均対象回線数 × 正味ARPU × 12カ月」が増えた分の65%を営業利益の改善に使える、と仮定する。残り35%は通信の利用増、販売・顧客獲得などに伴う費用へ回る想定だ。この65%は開示された利益率ではない。加えて、基地局の運営や減価償却などの固定的な費用が年間100〜300億円増えると置く。端末・エネルギーなど他の損益は変わらないものとする。
| 定着時のシナリオ | 年間平均MNO回線数 | 正味ARPU/月 | 追加固定費/年 | モバイルの年間営業損益〈モデル〉 |
|---|---|---|---|---|
| 改善が遅い | 1,250万 | 2,600円 | 100億円 | 約−767億円 |
| 黒字化に届く | 1,600万 | 2,800円 | 200億円 | 約+92億円 |
| 利益が育つ | 1,800万 | 2,900円 | 300億円 | 約+569億円 |
計算式は「−1,292億円 + 65% ×[将来の回線数×単価×12 − 973.5万回線×2,516円×12]− 追加固定費」。経済圏効果は正味ARPUに含まれるので、別途足していない。対象回線と単価の整合を取った簡易モデルであり、IFRS純利益や実際の資金収支を予測するものではない。
追加固定費を200億円とすると、損益分岐点は、単価が現状の2,516円なら平均約1,734万回線、2,800円なら約1,558万回線、3,000円なら約1,454万回線だ。回線数だけで黒字を目指すより、単価も上がる方が必要な契約者数は少なくなる。
ただし、単価を上げる方法は基本料金の値上げだけではない。利用量が増えて料金段階が上がる、補償などのオプションを使う、他サービスへの貢献が増える、といった経路がある。会社もデータ利用量とオプションの拡充を説明する。将来の料金改定はここでは決まった事実として扱わない。
値上げには解約のリスクもある。対象回線973.5万で単価が月100円上がると、年間の収入相当額は約117億円増え、このモデルの利益改善は約76億円だ。単価を300円上げても改善は約228億円にとどまり、年間1,292億円の赤字を単独で埋めるには足りない。しかも解約が増えれば、この効果は小さくなる。
年度へ置き換えると、2028〜2031年が検討範囲になる
6月末993万回線を出発点に、年間純増が150万回線で続くなら、年間平均1,600万回線を超えるのは概ね2031年。年200万回線なら2030年、年300万回線なら2029年が目安になる。年初と年末の平均を使い、純増が年内に均等に進むとした計算である。直近四半期の純増約39万回線の単純年換算は約156万回線で、300万回線の想定には大幅な加速が必要だ。
単価3,000円に届くなら、同じ費用条件で必要な平均回線数は約1,454万に下がり、年300万回線の純増なら2028年に分岐点へ届く計算になる。逆に単価が上がらず追加費用も増えるなら、2031年を過ぎても赤字が残り得る。2028〜2031年は確率を付けた予想ではなく、明示した前提で黒字に届く年の例だ。
このモデルは65%の増分利益率に強く左右される。単価2,800円、追加固定費200億円でも、利益に残る割合が50%なら分岐点は約1,763万回線、80%なら約1,430万回線になる。「何万回線で必ず黒字」と一つに決めるべきではない。
楽天の価値を変える、もう一つの材料は金融再編
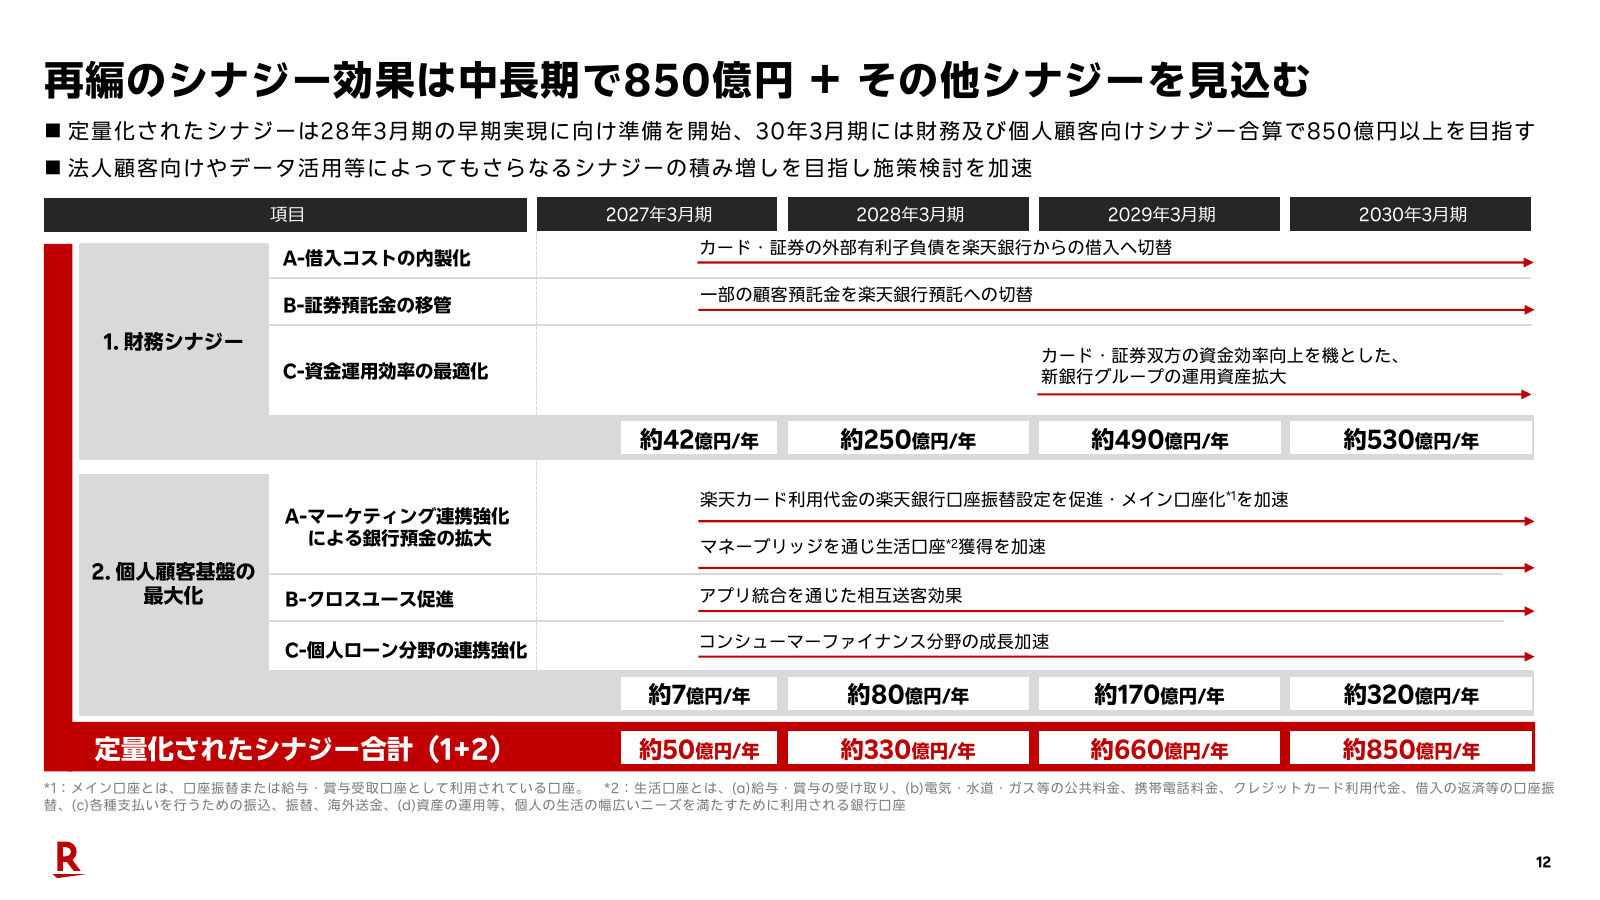
楽天は2026年10月1日を予定日として、楽天銀行・カード・証券HDを銀行中心のグループへ集約する。会社は2028年3月期に年約330億円、2030年3月期に年約850億円のシナジー効果を目指す。これは今ある利益にそのまま確定額を上乗せできるという意味ではなく、再編後に実現を確かめる計画値だ。
狙いは、カードや証券の資金調達を銀行と連携して効率化すること、カードの引き落としや証券との連携を通じて銀行への預金を増やすことだ。モバイルの赤字が減る一方で金融の利益も増えれば、楽天全体の利益は二方向から改善する。
ただし、楽天銀行の価値を評価に入れたうえで、その傘下に入るカード・証券をさらに丸ごと足すと二重計上になる。再編の普通株持分49.94%だけを見るのも不十分だ。楽天は普通株111,822,080株に加え、普通株と同等の経済的権利を持つA種種類株181,470,943株を保有する予定で、すべて普通株へ換算した持分は72.35%になる。譲渡・転換には制約があるので、その価値を普通株と全く同じように換金できるとも限らない。再編の最終合意
黒字が定着した楽天は、事業別にどれくらいの価値になるか
SOTPは、楽天を一つの会社として一律に評価するのではなく、EC・旅行、モバイル、金融などの価値を積み上げる方法だ。銀行は預金や借入を使って稼ぐ事業なので、非金融事業と同じように借入を引くのではなく、株主に帰属する持分価値で評価する。
以下は黒字定着時点の仮定を置いた試算で、現在の適正株価や目標株価ではない。利益や評価倍率、金融株の換算価格、将来の借入残高はすべてモデル入力である。倍率は同業比較から実証した数字ではなく、価値の振れ幅を調べるための仮定とした。
| 評価の部品 | 弱いケース | 中間ケース | 強いケース |
|---|---|---|---|
| EC・旅行などの年間営業利益〈仮定〉 | 1,000億円 | 1,200億円 | 1,500億円 |
| 上記に掛けるEV/営業利益倍率〈仮定〉 | 12倍 | 15倍 | 18倍 |
| EC・旅行などの事業価値 | 1.20兆円 | 1.80兆円 | 2.70兆円 |
| モバイルの年間営業利益〈前のモデル〉 | 赤字のため価値0と仮置き | 約92億円 | 約569億円 |
| モバイルの事業価値〈利益×10/12/15倍〉 | 0兆円 | 約0.11兆円 | 約0.85兆円 |
| 新楽天銀行グループの楽天保有分〈下記〉 | 約1.47兆円 | 約1.91兆円 | 約2.35兆円 |
| 保険・決済など、上記に含めない持分価値〈仮定〉 | 0.10兆円 | 0.20兆円 | 0.30兆円 |
| 本社・未配賦費用の価値控除〈下記〉 | −0.50兆円 | −0.40兆円 | −0.30兆円 |
| 非金融の純負債などの調整〈仮定〉 | −1.50兆円 | −1.40兆円 | −1.30兆円 |
| 楽天普通株主向け価値の概算〈モデル〉 | 約0.77兆円 | 約2.22兆円 | 約4.60兆円 |
小数点以下は計算上の表示で、評価の精度を示すものではない。
金融は、再編後の楽天保有株を普通株換算した293,293,023株に、完全希薄化後の1株相当価値を仮に5,000円/6,500円/8,000円と置いて計算した。この価格は現在の市場価格を引用したものではない。カード・証券はここに含め、別途足さない。種類株の換金制約に対する割引は未反映だ。
ECなどの利益は現在のインターネットサービス営業利益231億円の単純年換算924億円を参考に、将来の正常化利益を仮置きしたもの。本社・未配賦費用は年間500億円/400億円/300億円に10倍を掛けて控除した。直近四半期の連結調整171億円を4倍した684億円より費用が減る前提であり、この削減が進まなければ評価額は下がる。
事業間の経済圏貢献は、モバイルに計上した分だけ相手事業で差し引く、という整合した利益配分が前提になる。EC・金融を貢献控除前の利益で評価し、モバイルを貢献加算後の利益で評価すると、同じ利益を二度評価してしまう。本表の将来利益・金融価格はその配分後の入力値として置いており、細かな部門間取引まで積み上げたモデルではない。
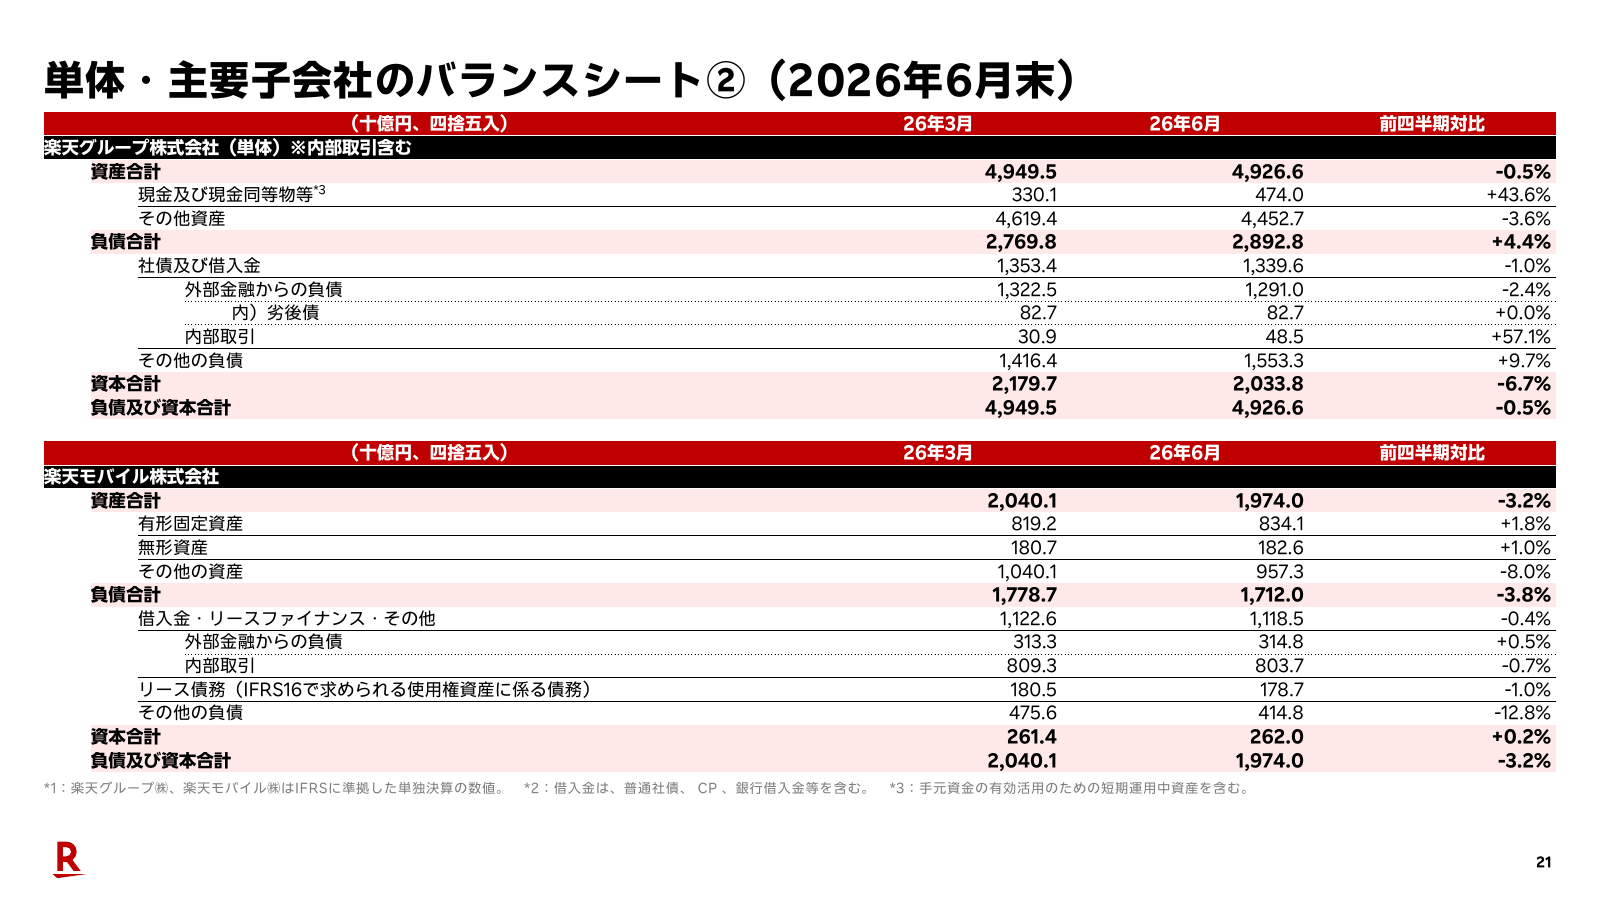
負債調整も開示された正確な非金融純有利子負債そのものではない。補足資料p.21の親会社の外部金融負債1兆2,910億円、モバイルの外部金融負債3,148億円と使用権資産のリース債務1,787億円から、親会社の現金等4,740億円を引くと約1兆3,105億円となる。これは他の子会社の現金・負債や各種資本性証券を網羅しない参考値なので、表では将来の調整額を1.3〜1.5兆円に仮置きした。銀行預金を非金融の借金として引かず、親子間の借入も二重に引いていない。
つまり、この表の約2.22兆円は「楽天が今すぐその価値だ」という結論ではない。中間ケースでも、モバイルの黒字化、ECの増益、本社費用の縮小、金融価値の維持、借入のコントロールが必要になる。黒字までの追加資金流出、資産売却で失う将来収益、種類株・永久劣後債・社債型種類株などの請求権、追加増資による希薄化も精査すると、普通株主の価値はさらに変わる。弱いケースでモバイルを0と置いている点も甘く、赤字を続けるならマイナスの価値を付ける必要がある。
また、将来の価値を現在へ戻す必要がある。仮に中間ケースが4年後に実現し、その間の配当などを無視して年10%で割り引くなら、約2.22兆円は現在価値で約1.52兆円になる。これは追加の感応度例であり、資金調達や各請求権を精査した完成版の時価評価ではない。黒字化が遅れること自体が、現在の価値を小さくする。
補足:黒字化と評価に使った数字の仕組み
ここからは、前の試算で使った通信・経済圏・設備の数字を説明する。
通信の採算は、契約者数と月額収入だけでは決まらない
楽天モバイルの基本的な収入は、利用者が毎月払う通信料金だ。「Rakuten最強プラン」の通常料金は、データ利用量に応じて税込1,078円、2,178円、3,278円の3段階になる。割引や通話料などは別条件で、ここでは通常のデータ料金を示している。公式料金ページ
そこから基地局や通信網の運営費、他社のネットワークを利用する費用、販売・サポートの費用などを支払う。設備も建設・更新しなければならない。
通信網には、利用者が少なくても必要になる費用がある。同じ設備でより多くの利用者を支えられれば、1回線当たりの負担を軽くできる。ただし利用が増えて混雑すれば、追加の設備や容量が必要だ。「契約者が増えれば、費用は増えず利益だけ増える」という話ではない。
2026年6月末の全契約回線数は1,075万回線で、前年から178万回線増えた。この数字には法人の事業継続用回線や、他の通信事業者向けの回線なども含まれる。一般消費者が使うスマホの台数だけを数えたものではない。
楽天モバイルの売上は前年同期比11.9%増え、Non-GAAP営業赤字は67億円縮小した。一方、1〜3月との比較では赤字が拡大している。会社は端末販売やエネルギー事業の季節要因、エネルギー事業の原価上昇を理由に挙げる。モバイルという名称でも、開示された損益には通信以外の要因が入っている。
モバイル契約者が楽天市場で買い物をすると、何が起きるのか
楽天の「経済圏」とは、同じ楽天IDやポイントを使い、買い物・旅行・決済・金融など複数のサービスを利用できる仕組みだ。
モバイルとの接点で分かりやすいのがSPUである。対象プランの契約者がエントリーすると、楽天市場の買い物でモバイル特典分のポイントが+4倍になる。獲得上限があり、付与されるのは期間限定ポイントだ。公式特典・条件
利用者にとっては、同じ商品を買うなら楽天市場の方が得になる理由が増える。楽天にとっては、モバイルの契約が買い物の利用を促すきっかけになる。
ただし、利用者が1万円買い物をしても、楽天の売上が丸ごと1万円増えるわけではない。楽天市場では出店者が商品を販売し、楽天は店舗からの利用料や広告料などを得る。カードの利用が増えれば決済関連の収入につながり、銀行では預金などを運用して得る利息と支払う利息の差などが収益になる。それぞれ、お金を稼ぐ仕組みが違う。
さらに、ポイントやキャンペーンには費用がかかる。たとえば追加の買い物によって楽天側の収入が500円増えても、そのためのポイントや関連費用が400円増えれば、残るのは100円だ。これは仕組みを説明する仮の数字で、楽天の実際の手数料率や利益率ではない。
商業施設が駐車場の割引券で来店を促すのと似ている。割引券を配った枚数ではなく、追加の買い物から得る利益が、その費用を上回るかが大切だ。
通信と金融・ポイントを組み合わせる戦略は、楽天だけのものではない。auもカードや銀行と連携するマネ活のプランを提供し、ソフトバンクもペイトク2でPayPay決済へのポイント特典を付けている。楽天の場合、楽天市場での買い物に直接結び付く点が分かりやすい特徴だ。競合も同じ利用者の支払い先を取り込もうとしているため、サービスを束ねるだけで競争がなくなるわけではない。
「1回線当たり2,921円」は、通信料金だけの数字ではない
今回の資料で特に読み違えやすいのがARPUだ。ARPUは、対象回線1回線当たりの月平均収入を表す指標である。楽天はここに、モバイル契約者がグループの他サービスで増やした売上の効果も加えている。
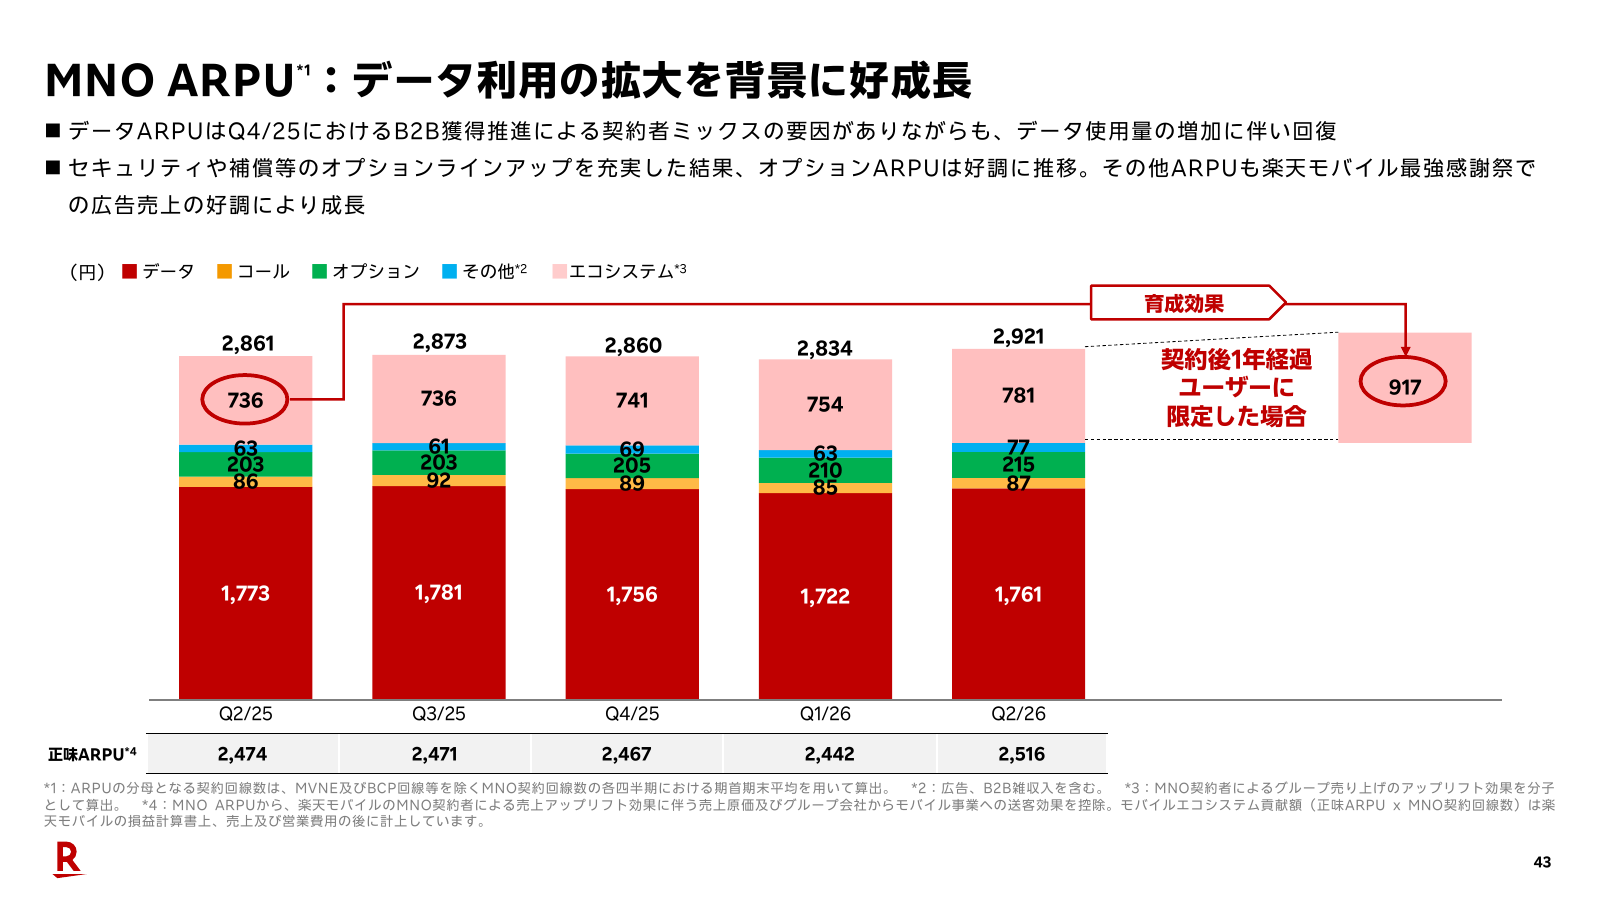
4〜6月のMNO ARPUは2,921円。その内訳のうち「エコシステム」は781円で、通信料やオプションなどの部分と分けて表示されている。楽天市場などへの波及を、会社独自の方法で1回線当たりの金額に換算しているのだ。
したがって、781円を「全契約者が毎月追加で払った通信料」と読むのは誤りである。平均の計算に使う回線も、先ほどの1,075万回線すべてではない。自社ネットワークを使うMNO回線のうち、特定の法人回線などを除いた期首・期末平均を使う。
楽天はさらに、増えた売上に伴う売上原価や、他のグループ会社からモバイルへ顧客を紹介する効果を差し引き、「正味ARPU」を2,516円と示している。見かけの売上増だけでなく、費用や逆方向の送客も考慮しようとする計算だ。
この調整後指標も、通信契約だけで稼いだ金額ではない。資料は経済圏への貢献額をモバイルの損益計算上に反映する旨を記載している。すでにその効果を含むモバイルの営業損益に、経済圏の効果をもう一度足してはいけない。
この資料だけで、他サービスの売上増がすべてモバイル契約によって生まれたと独立に検証できるわけではない。もともと楽天をよく使う人ほどモバイルも契約しやすい、という関係も考える必要がある。会社の算定値と、第三者が確認できる因果関係は区別したい。
銀行の増益にも別の要因がある。楽天は今回、運用資産の積み上げに加え、日銀の利上げが金利収益を押し上げたと説明する。金融が好調だからといって、すべてをモバイルの成果にすることはできない。
EBITDAが黒字でも、設備代を賄えたとは限らない
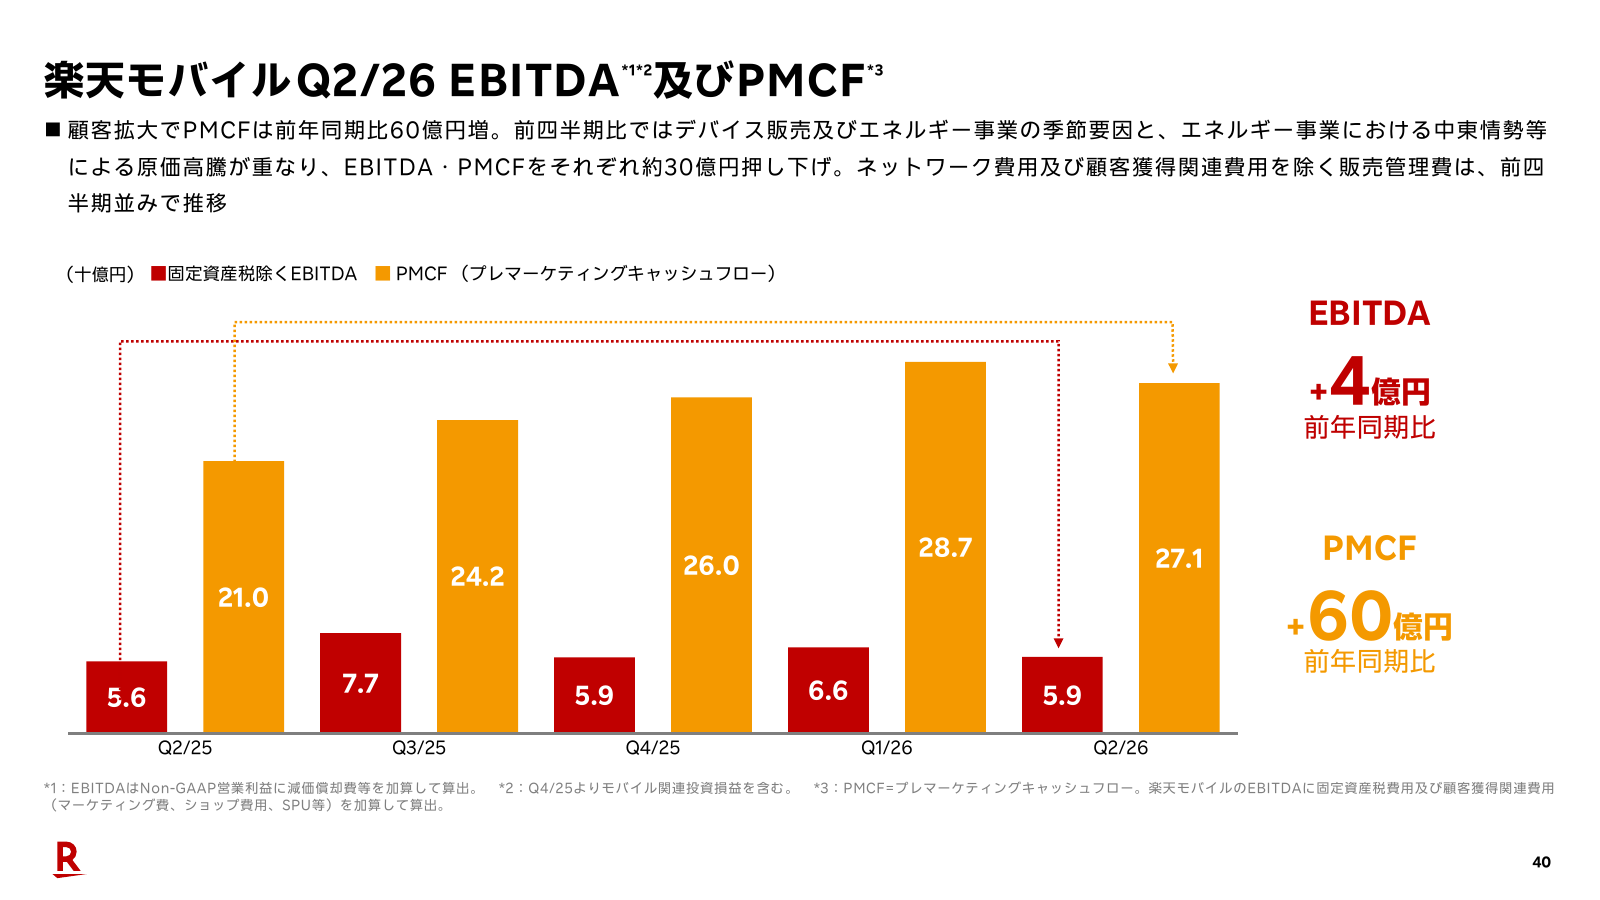
楽天モバイルの4〜6月のEBITDAは59億円の黒字だった。EBITDAは、Non-GAAP営業利益に減価償却費などを戻して計算する指標だ。
基地局のように何年も使う設備は、支払った代金を会計上、複数年に分けて費用にする。その年ごとの費用が減価償却費である。EBITDAではこの費用を足し戻すため、設備の負担を含む営業損益より良く見える。
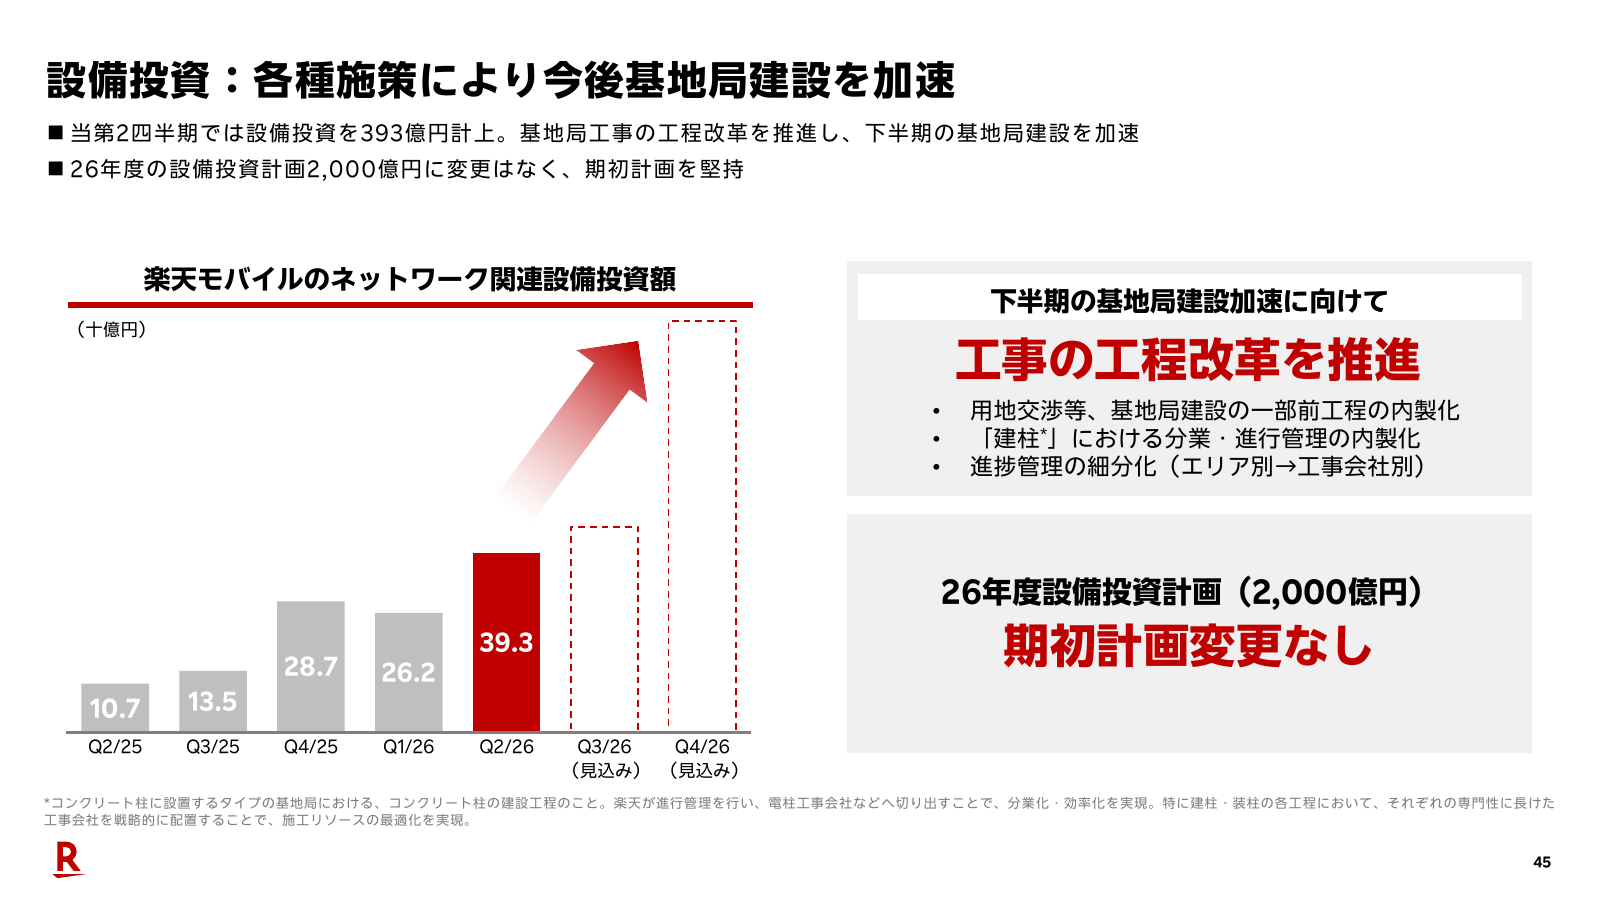
しかし基地局の代金が不要になるわけではない。4〜6月のネットワーク関連設備投資額は393億円。通年計画は2,000億円のままだ。
この393億円と59億円は、設備投資の計上や支払時期、運転資金などの違いがあるため、単純に引いて実際の資金流出額とはできない。それでも、EBITDAの黒字だけをもって「設備更新まで自力で賄えている」と判断できないことは分かる。
会社はPMCFという数字も示す。これはEBITDAに固定資産税や顧客獲得の費用を足し戻した指標で、名称にキャッシュフローとあっても、銀行口座の現金がその分だけ増えたという意味ではない。店舗・広告・ポイントなどで顧客を増やす費用を除いている点に注意が必要だ。
Voicestack の見立て
楽天の再評価は、モバイルが完全に黒字になる日まで待つ必要はない。黒字に近づく回線数と単価が現実的になり、追加資金の負担が小さくなると確認できれば、将来の利益を評価しやすくなる。ただし、それは株価の上昇を保証する話ではない。期待がすでに価格に含まれている場合もある。
近い材料は2026年の通期利益と10月予定の金融再編、その後は2028年3月期に向けた再編効果の実現だ。モバイルの通年営業黒字は、今回の単価・費用条件では平均1,500〜1,700万回線程度が一つの検討範囲になる。現状に近い純増なら時間がかかり、2028〜2029年へ早めるには、契約獲得の加速と単価の上昇を同時に進める必要がある。
楽天の価値を大きく変えるのは、通信の契約者数そのものではなく、金融とECの利益が株主に残るようになることだ。モバイルの赤字が減っても、設備投資や本社費用、資金調達で利益が消えるなら再評価の根拠は弱い。逆にこれらが改善すれば、モバイルは単なる赤字要因から、楽天全体の利益成長を支える事業へ変わる。その転換を数字で説明できるかが、今回の決算の先にある論点だ。