業務スーパーで安い冷凍食品を買うと、「こんな値段で店は儲かるのか」と思う。だが、上場会社の神戸物産を理解するには、店のレジだけ見ていてはいけない。
2026年7月末の業務スーパーは全国1,144店舗。そのうち神戸物産の直営店は、わずか4店舗だ。残りはフランチャイズ、つまり別の事業者が加盟して運営する店である。
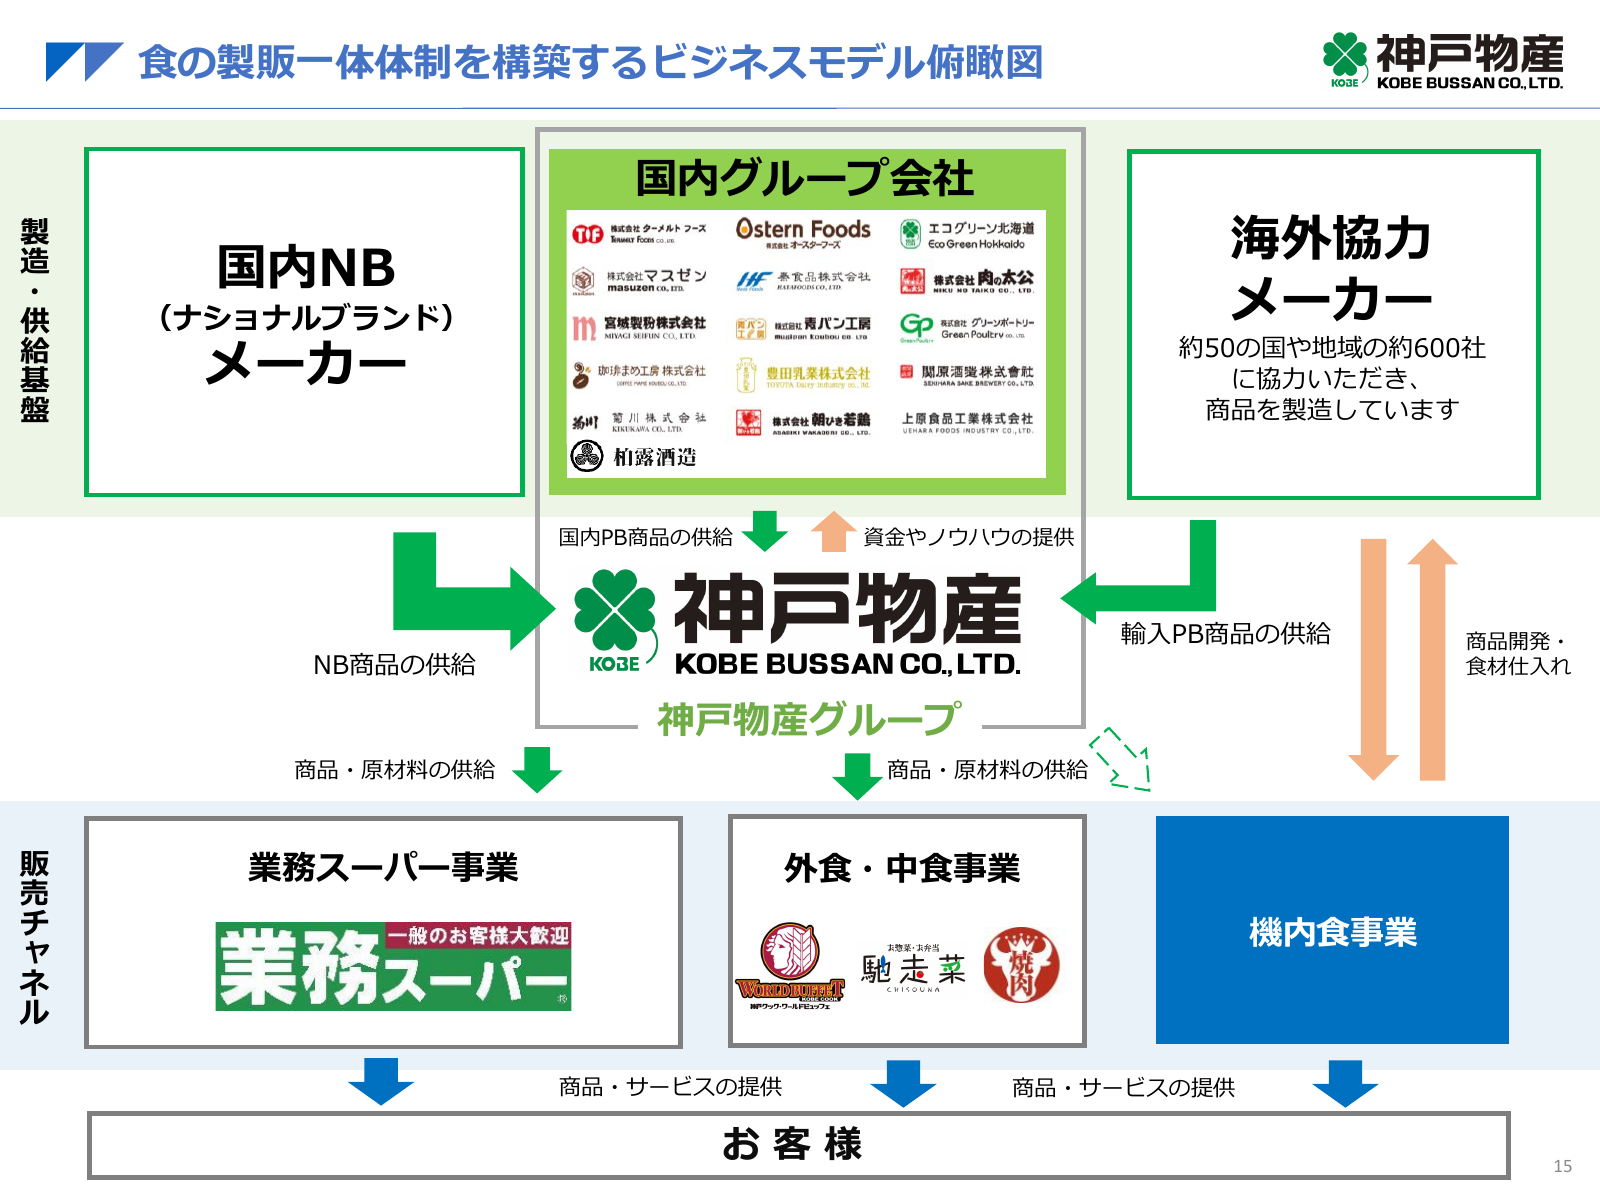
神戸物産の主な仕事は、1,144店舗で毎日レジを打つことではない。商品を作り、海外から仕入れ、加盟店に卸すことだ。消費者にはスーパーの看板が見える。その裏には、食品メーカーと輸入商社と卸売会社を組み合わせた仕組みがある。
店で売る人と、神戸物産が稼ぐ場所は違う
フランチャイズでは、加盟事業者が店舗を運営し、従業員を雇い、来店客に商品を販売する。一方、神戸物産は本部として商品を供給し、仕入れ・製造にかかった費用と卸売価格の差から利益を得る。これに加盟店から受け取るロイヤリティが加わる。
ロイヤリティは、看板や運営の仕組みを使う対価だ。公式資料の契約条件では、直轄エリアは総仕入高の1%、地方エリアは対象商品の仕入高の1%。計算の基準になるのは、店がお客さんに売った金額ではなく、加盟店が仕入れた金額だ。
ここで「直轄エリア」という言葉に惑わされてはいけない。本部が直接フランチャイズ契約を結ぶ地域を指し、直営店舗という意味ではない。地方エリアでは県単位のエリアライセンス契約を使う。どちらも、基本は加盟事業者が店を運営する。
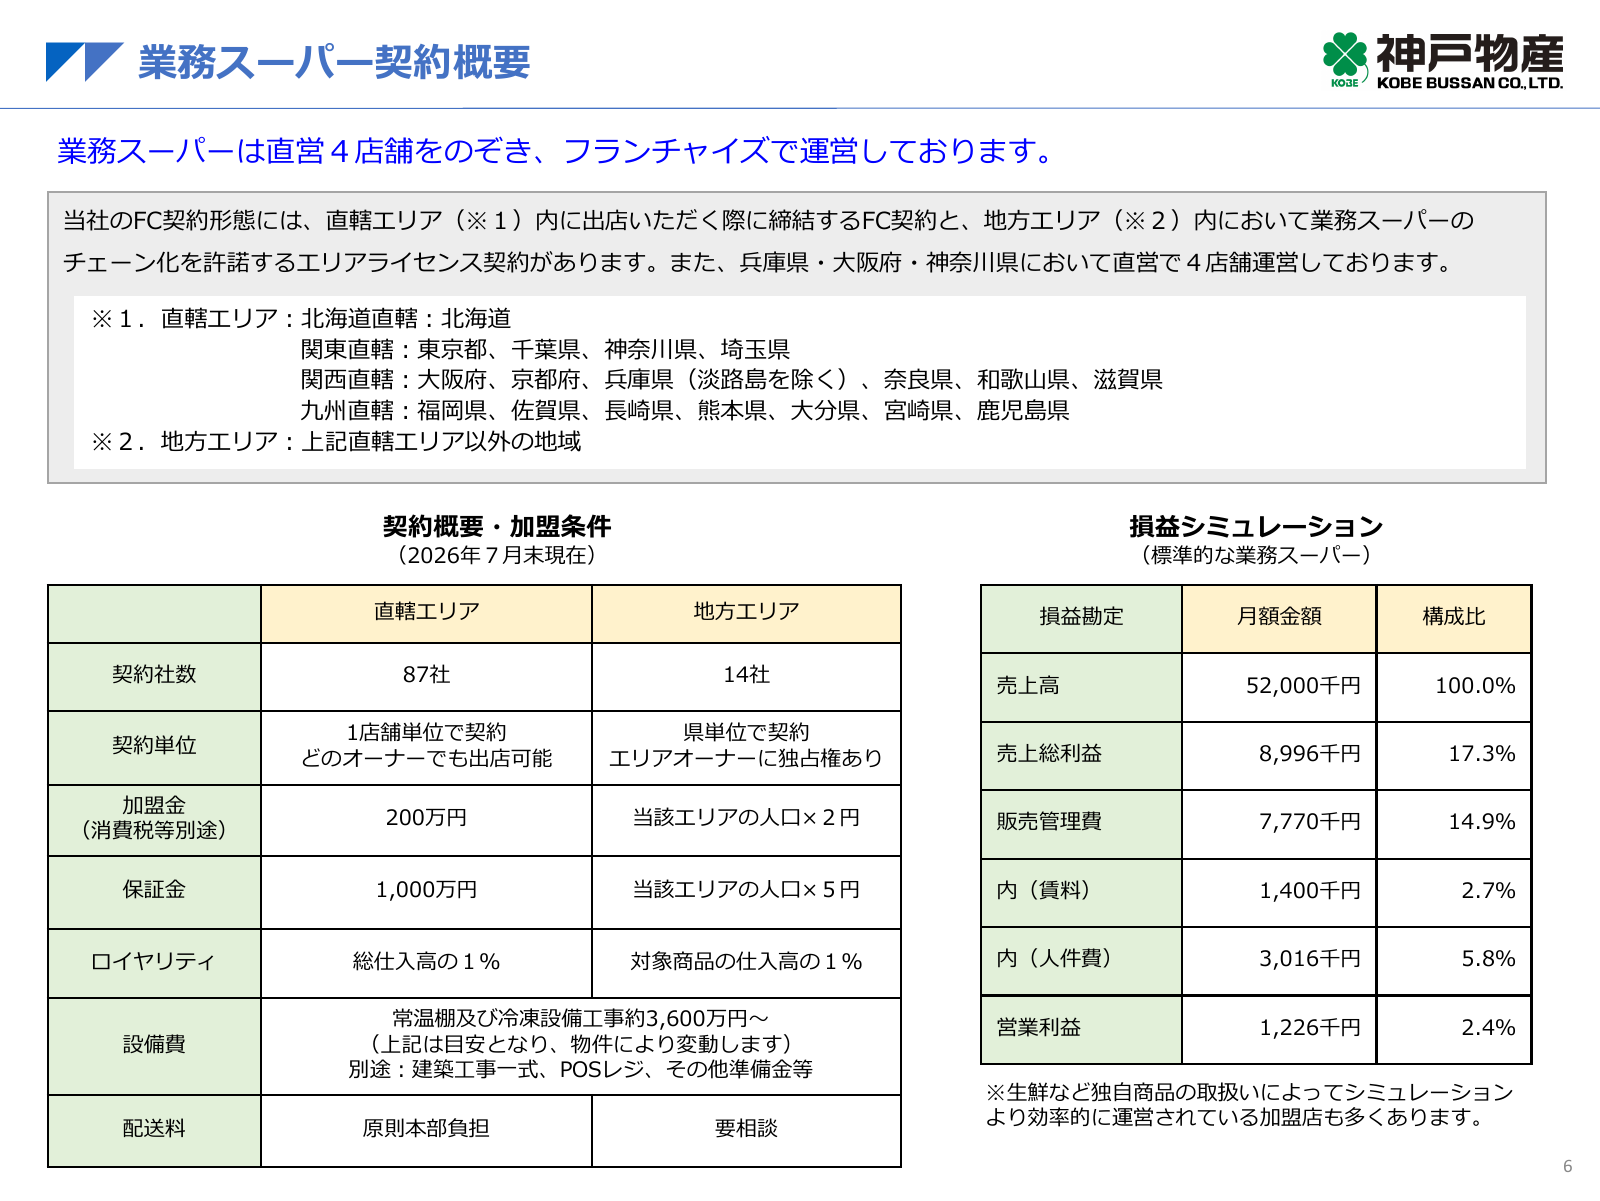
この分業により、神戸物産は全店舗の家賃や店員の給与を直接負担せずに、商品を届ける先を増やせる。ただし、負担が消えるわけではない。店舗側の負担は加盟事業者に残り、本部には工場、仕入れ、在庫、配送などの費用が残る。
店が消費者に売った金額と、神戸物産の連結売上高も同じではない。加盟店のレジ売上が、そのまま全額神戸物産の売上になる仕組みではないからだ。「全国の店が賑わっている」と「本部の利益が増えている」は、分けて考える必要がある。
安さの出発点は、売場よりも仕入れと商品設計
では、安く売るためにどこで費用を減らすのか。神戸物産には大きく三つの商品供給ルートがある。国内の一般メーカーから仕入れる商品、国内グループ工場が作る商品、海外の協力メーカーから直輸入する商品だ。
後ろ二つが、PB、つまり自社で企画する独自ブランド商品の柱になる。一般メーカーの既製品を仕入れるだけでなく、何を、どの仕様で、どれだけ作るかに関与できる。国内グループ工場では製造側の利益もグループ内に残せる。直輸入では全国の店舗向けにまとめて調達し、数量を価格交渉や輸送効率につなげる。
家庭で毎日一人分の弁当を作るのと、学校の給食をまとめて作るのでは、食材の買い方も設備の使い方も違う。神戸物産は、その「まとめて作り、まとめて届ける」側に立つ。ただし、全国配送や冷凍保管の費用まで無料になるわけではない。
店舗側も費用を抑える。会社は、毎日低価格で売る方針によって曜日ごとの特売や過剰な広告を省き、独自の陳列什器で品出しの作業負担を減らすと説明している。安さは、仕入れだけではなく、売場でかかる手間まで含めた積み重ねだ。
全部が自社商品ではない。それでも工場を持つ意味
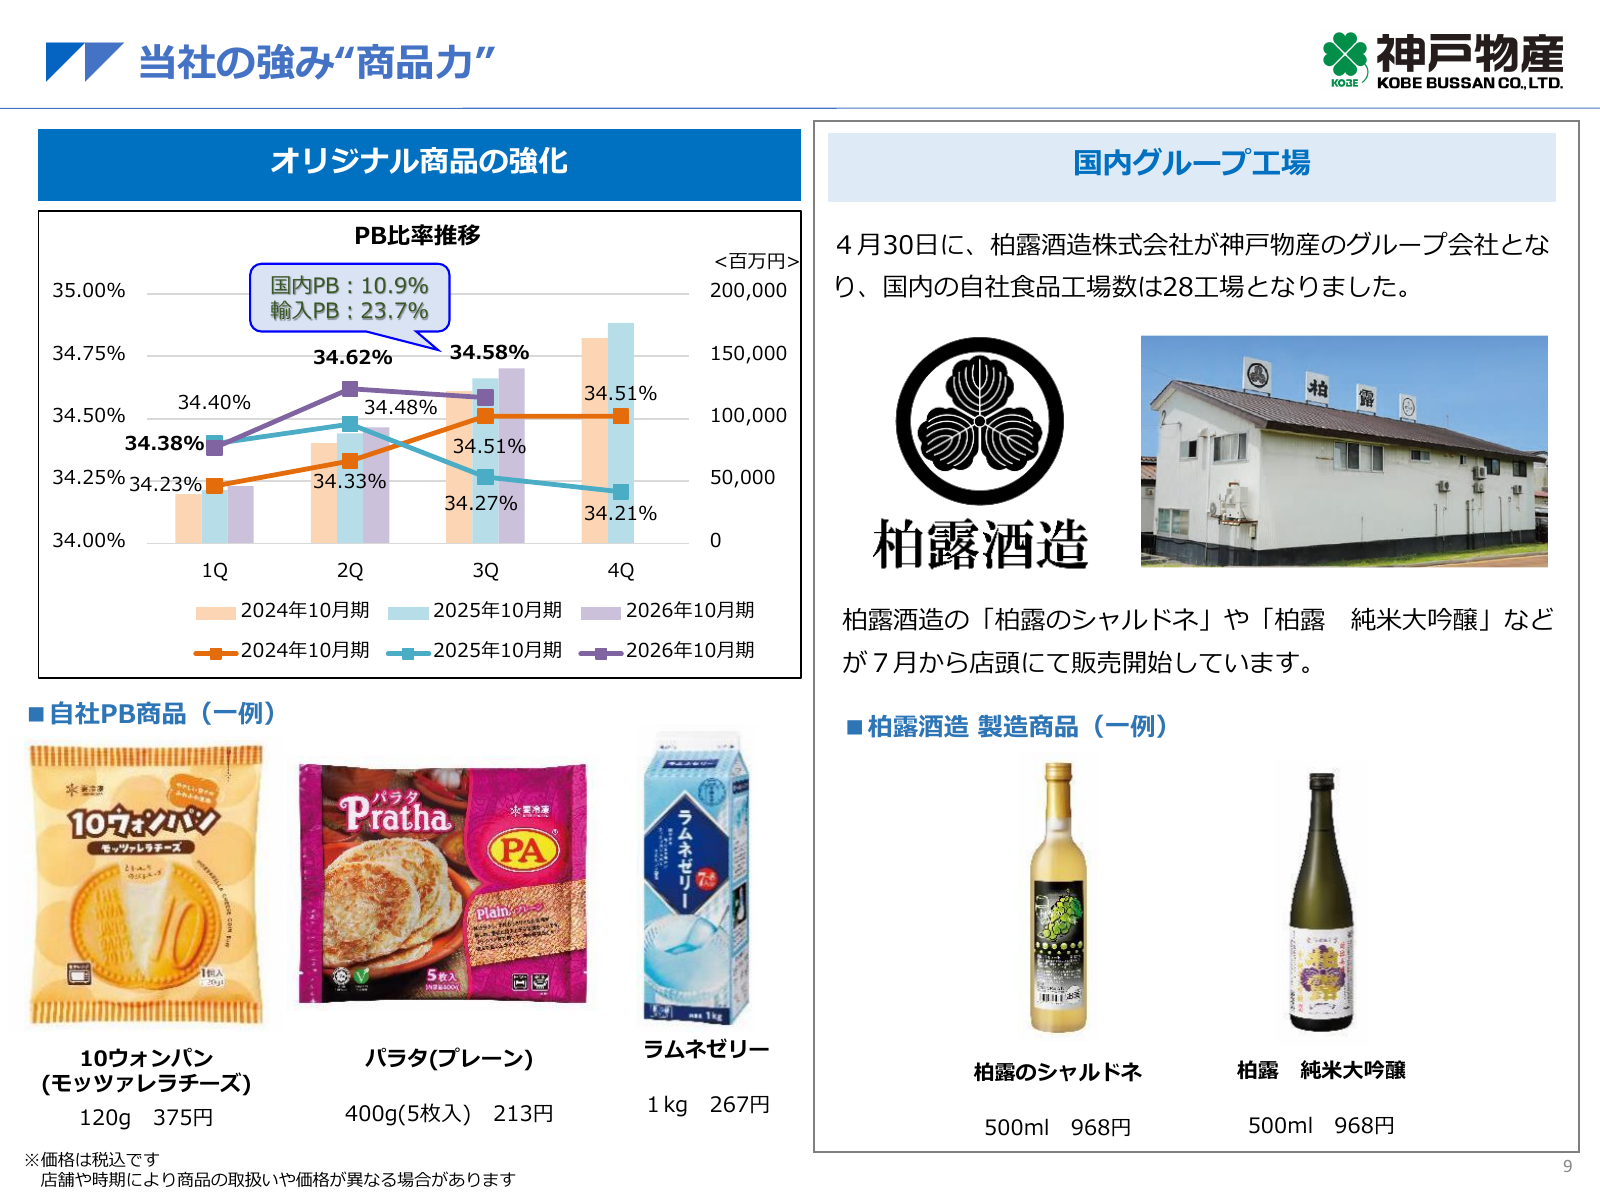
最新資料の第3四半期のPB比率は34.58%、内訳は国内PB10.9%、輸入PB23.7%だ。業務スーパーの商品供給を「全部、自社工場で作っている」と説明するのは間違いである。輸入商品も、自社所有の海外工場だけから来るわけではない。
国内の自社食品工場は28工場。2026年4月には柏露酒造がグループに入り、同社製品が7月から店頭販売を始めた。製造会社を傘下に入れれば、その商品を全国の既存店舗へ届ける販路を使える。
逆に、新しい工場を持つだけでは利益は増えない。消費者が買う商品を作り、適切な量を生産し、店舗まで運ぶ必要がある。工場は売れる商品を持てば強みになるが、売れなければ設備と人件費の負担になる。
PBの開発や共同仕入れ自体は、他のスーパーも使う手法だ。「PBがあるから唯一無二」ではない。神戸物産を理解するポイントは、国内の製造会社、海外調達、卸売、全国の加盟店網を同じグループの事業として組み合わせていることにある。どの方式が優れているかは、最終的には売価と費用と利益で確かめる必要がある。
最新決算は、安さの仕組みが万能ではないことも示した
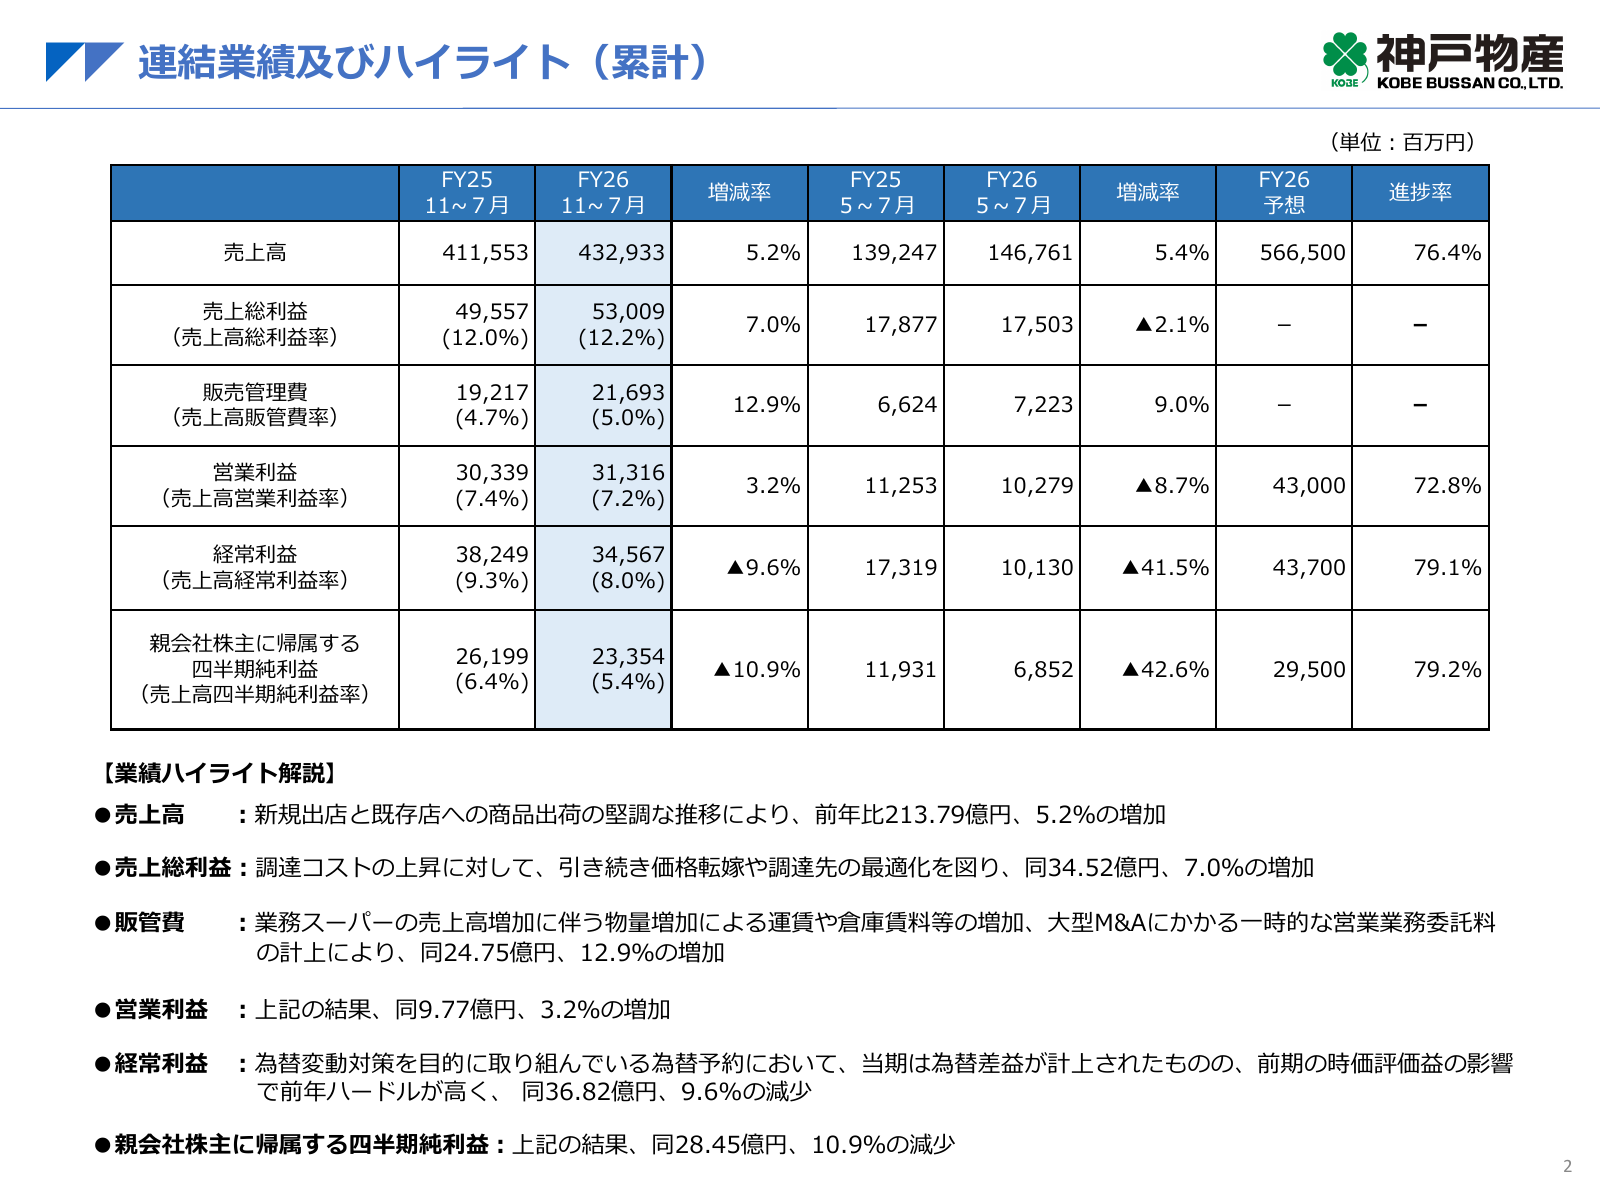
9月11日発表の2026年10月期第3四半期決算では、累計期間、つまり2025年11月から2026年7月までの連結売上高は4,329.33億円、営業利益は313.16億円だった。前年同期比ではそれぞれ5.2%増、3.2%増だ。
ところが、直近3カ月の2026年5〜7月だけでは、売上高が5.4%増えた一方、営業利益は8.7%減った。累計の増益だけ読むと、この変化を見落とす。
理由を利益の順番で分解しよう。売上から商品の調達・製造にかかった原価を引いたものが売上総利益、いわゆる粗利益だ。そこから配送や倉庫、管理などの費用を差し引いたものが営業利益になる。
5〜7月は、売上が増えても粗利益は2.1%減り、販売管理費は9.0%増えた。商品の量が増えることと、利益が増えることは同じではない。
会社の累計期間の説明では、調達コスト上昇に価格転嫁と調達先の最適化で対応した一方、物量増加に伴う運賃・倉庫賃料や、大型M&Aに関する一時的な業務委託料が増えた。これは累計の説明であり、直近3カ月の減益を各要因に何円ずつ割り振れる開示ではない。それでも、規模が大きくなれば自動的に費用率が下がる、という読み方はできない。
さらに、累計の経常利益は9.6%減、純利益は10.9%減だった。経常利益には、本業の営業利益だけでなく、為替予約などの損益も入る。為替予約は、将来の外貨購入などに使う交換レートをあらかじめ決める契約だ。会社は、当期にも為替差益を計上したが、前年の時価評価益が比較のハードルを高くしたと説明している。「純利益が減ったから店で商品が売れなくなった」と結び付けるのも早計だ。
Voicestack の見立て
神戸物産は、自社商品の製造と海外からの調達を手がけ、全国の加盟店に商品を卸している。店頭価格を抑えるための工夫を、仕入れや製造の段階から進められるのが強みだ。店舗の運営は加盟事業者に任せ、本部は商品開発と供給に力を注げる。
ただし、本部だけ儲かって加盟店が疲弊すれば、販売網は長く続かない。工場の稼働率、物流費、店舗側の採算まで含めて、安く届ける仕組みが回る必要がある。公式資料の店舗損益シミュレーションが示す営業利益率は2.4%。実績平均ではないが、店舗側に家賃と人件費が残る構造を理解する材料にはなる。
今回の決算では売上は伸びたが、直近3カ月の利益は減った。商品がよく売れていても、仕入れや配送の費用が増えれば利益は圧迫される。神戸物産を理解するには、店頭の安さだけでなく、その価格で売っても本部と加盟店の両方に利益が残る仕組みになっているかを考える必要がある。