GiGOの看板が増えている。ゲームセンターを買収し続けるGENDAを見ると、「店が増えれば、その分だけ利益も増える」と考えたくなる。
ところが9月11日発表の中間決算では、売上高は前年同期比40.1%増えた一方、日本基準の営業利益は減り、親会社株主に帰属する中間純利益は赤字だった。会社が示す調整後の純利益は、ほぼ横ばいである。
買収による規模拡大、店舗運営の改善、買収に伴う費用は、それぞれ別の話だ。今回は、会社の元資料からこの三つを分けて読む。
GENDAの売上は、誰が何にお金を払うと生まれるのか
GENDA本体は持株会社で、店舗運営などは傘下の事業会社が担う。GiGOのゲームセンターに加え、カラオケBanBan、景品の企画・製造・卸売などをグループに持つ。会社の事業概観
ゲームセンターでは、利用者がゲームを遊ぶために料金を払う。クレーンゲームなら、欲しい景品を見つけて、獲得を目指して遊ぶ。その料金収入から景品の仕入れ、家賃、人件費、機器の維持などの費用を引いて、店舗の利益が残る。機器への投資も必要だ。
カラオケでは、利用客が部屋の利用や飲食に対して支払う。景品会社では、店舗に景品を販売することが売上になる。ただし、グループの景品会社からグループの店舗へ商品を売っても、その内部取引を二重に連結売上へ数えることはできない。
ここで大切なのは、看板を持っているだけで収入が発生するわけではないことだ。利用者が遊びたいと思う売場を作り、設備と人の費用を賄えるだけの料金収入を得る必要がある。
買収すると売上は増える。店の実力が上がったかは別に確かめる
買収は、既に営業している会社や店舗をグループへ加える方法だ。新店の場所を探し、一から設備を入れる方法とは違い、既存の顧客や運営体制も引き継げる。GENDAは、この方法を事業領域と地域の拡大に使う。会社の成長戦略
ただし、連結売上の増加には単純な足し算が含まれる。仮に売上100の会社が売上50の会社を買収して、その売上を丸ごと連結するなら、合計は150になる。どちらの既存店舗の売上も増えていなくても、グループの売上は50%増だ。これは説明用の例で、GENDAの実績を分解した数字ではない。
だから買収を多く行う会社では、グループ全体の増収率と、同じ店舗を前年と比べた売上の変化を区別する。さらに買収代金を払っている以上、引き継いだ利益が、資金調達や設備更新の負担に見合うかも考える必要がある。
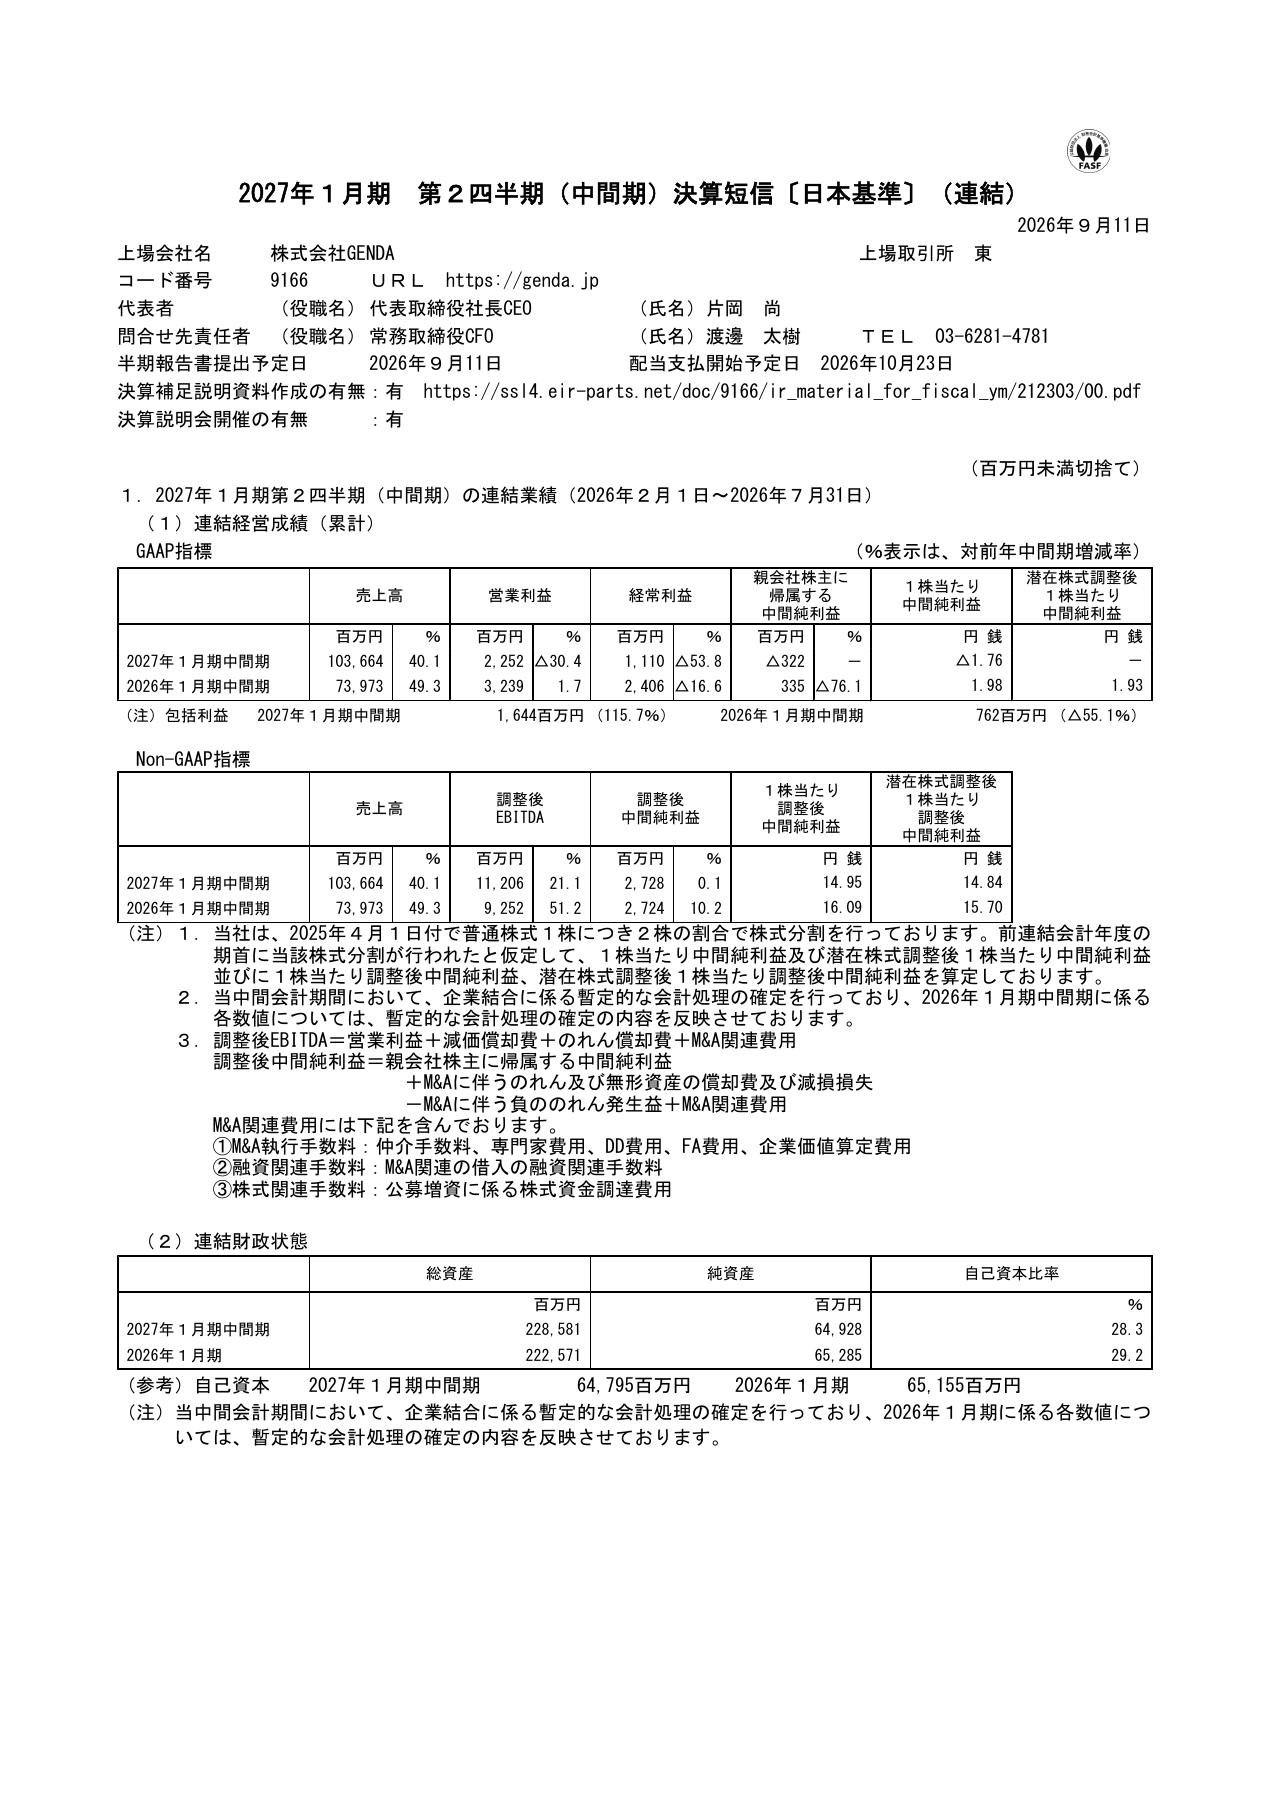
GENDAの2026年2〜7月の実績は次の通りだ。すべて中間期の累計で、直近3カ月だけの数字ではない。
| 指標 | 2026年2〜7月 | 前年同期比 |
|---|---|---|
| 売上高 | 1,036.64億円 | +40.1% |
| 営業利益〈日本基準〉 | 22.52億円 | −30.4% |
| 中間純利益〈日本基準・親会社株主帰属〉 | −3.22億円 | 前年は3.35億円の黒字 |
| 調整後EBITDA〈会社独自指標〉 | 112.06億円 | +21.1% |
| 調整後中間純利益〈会社独自指標〉 | 27.28億円 | +0.1% |
出典:2027年1月期中間決算短信、冒頭の業績表。百万円から億円へ換算。前年の数値は今回の資料で表示された比較値を使った。
「調整後利益」は、何を除いた数字なのか
EBITDAは、利息や税金、減価償却などの影響を除いて事業の収益力を見るための指標だ。GENDAの調整後EBITDAは、営業利益へ減価償却費、のれん償却費、M&A関連費用を足し戻して算出する。
減価償却は、機器などの購入費を使う期間に分けて費用にする処理。のれんは、買収価格が取得した資産・負債の差額を上回る部分で、日本基準では原則として期間を決めて費用化する。調整後の純利益では、買収に伴うのれん・無形資産の償却などとM&A関連費用を調整する。詳しい式は上の資料にある。
これにより、買収費用や会計処理の違いを外した収益力を比較しやすくなる。ただし、「除外された費用は存在しない」という意味ではない。買収の手数料には支出が伴い、機器もいつか更新が必要になる。調整後EBITDAは、自由に使える現金の額ではない。
冷蔵庫を買った家庭が、家計簿で購入費を別枠にすれば、普段の食費は比べやすい。それでも口座から出たお金は戻らない。事業の稼ぐ力を見る数字と、買収・設備投資・借入返済まで含めた資金の負担は、両方見る必要がある。
今回の表では、調整後EBITDAが増えていても、調整後純利益はほぼ横ばいだ。「調整後」という言葉を付ければ、すべての利益が順調に増えているわけでもない。
国内では、限定景品が来店する理由になる
クレーンゲームの機械が似ていても、中に入っている景品が違えば、利用者が選ぶ店は変わる。好きなアーティストやキャラクターの限定品があれば、それを目当てに来店する理由になる。
片岡尚社長は公式の質疑応答で、GiGO限定景品を年間200〜300本、独自に企画・製作していると説明した。決算説明会の質疑応答 Q4
IPとは、キャラクターや作品などの知的財産を指す。権利者と企画を調整し、その魅力を景品にして店舗へ届ける。GENDAには、景品を企画・供給する事業と、利用者が遊ぶ店舗の両方がある。
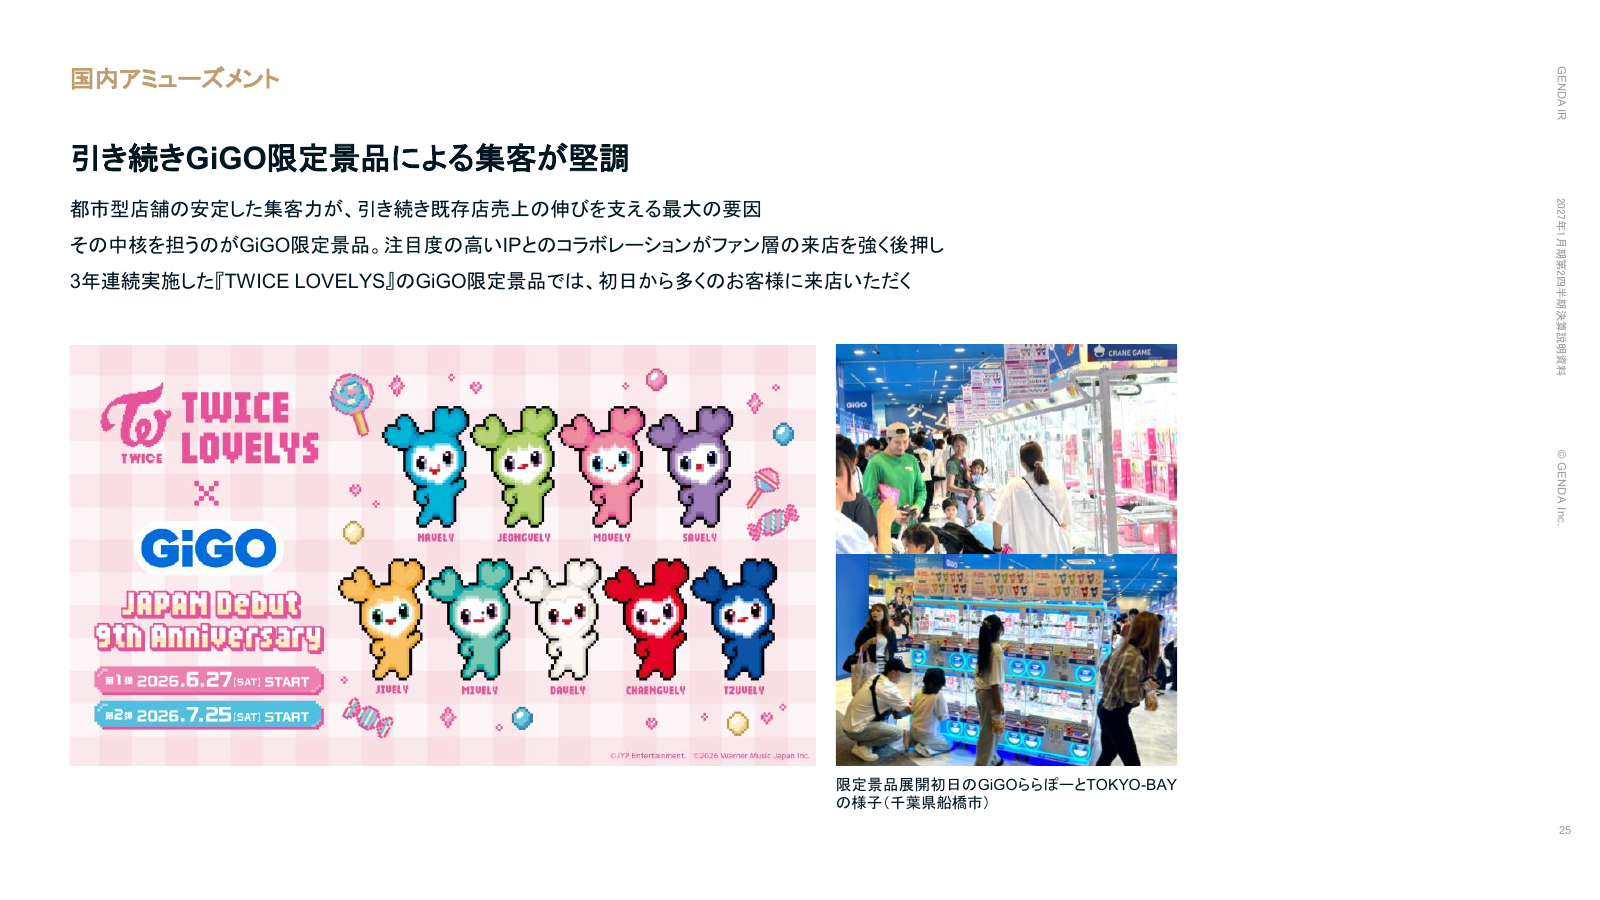
景品の企画や店舗改善は、他の運営会社にもできる。GENDAにとっての意味は、買収で加えた店舗にもグループの商品や運営の工夫を展開できることだ。一方、同じ景品を置けば全地域で売れるとは限らず、権利者との契約や商品の人気にも左右される。
北米では、買収後のシステム統合がつまずいた
北米には、スーパーなどの一角にゲーム機を置く「ミニロケ」がある。店に専任のスタッフが常駐しない場合でも、景品の補充、清掃、整備は必要だ。そのため複数の設置場所を回る巡回担当者がいる。
ここでは、良い景品を仕入れることと、実際に機械の中へ補充することが別の工程になる。人気の景品を用意していても、担当者が回れなければ利用者には届かない。
会社の質疑応答では、買収したNENとPlayer Oneのシステムを統合した際、巡回型のNENに合わない毎日の銀行入金などの業務が増えたと説明している。その後、新たな業務システム「Kiddleton Force」へ切り替える過程で、新旧の二重作業も生じた。公式質疑応答 Q13〜14
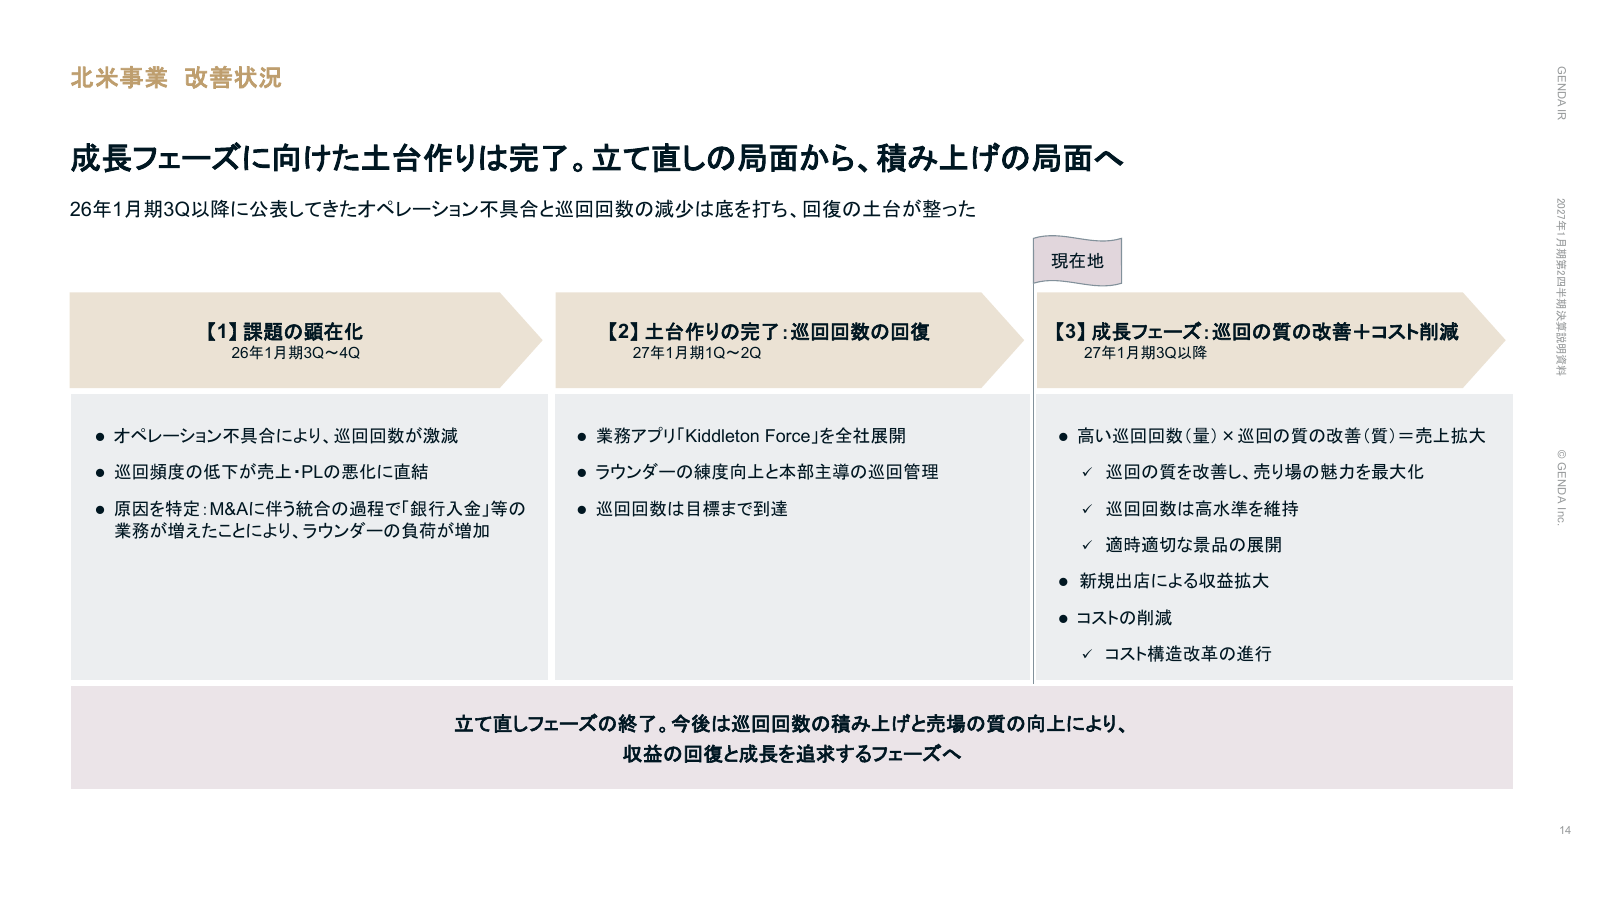
これは、買収後の統合で費用を減らすつもりが、かえって現場の手間を増やした事例だ。会社やシステムを一つにまとめるだけでは、効率化にならない。
会社はKiddleton Forceへの一本化を進め、本部が巡回先や作業を管理する方式へ見直した。今後の論点は、巡回の回数だけでなく、訪問した場所で何をするかに移る。
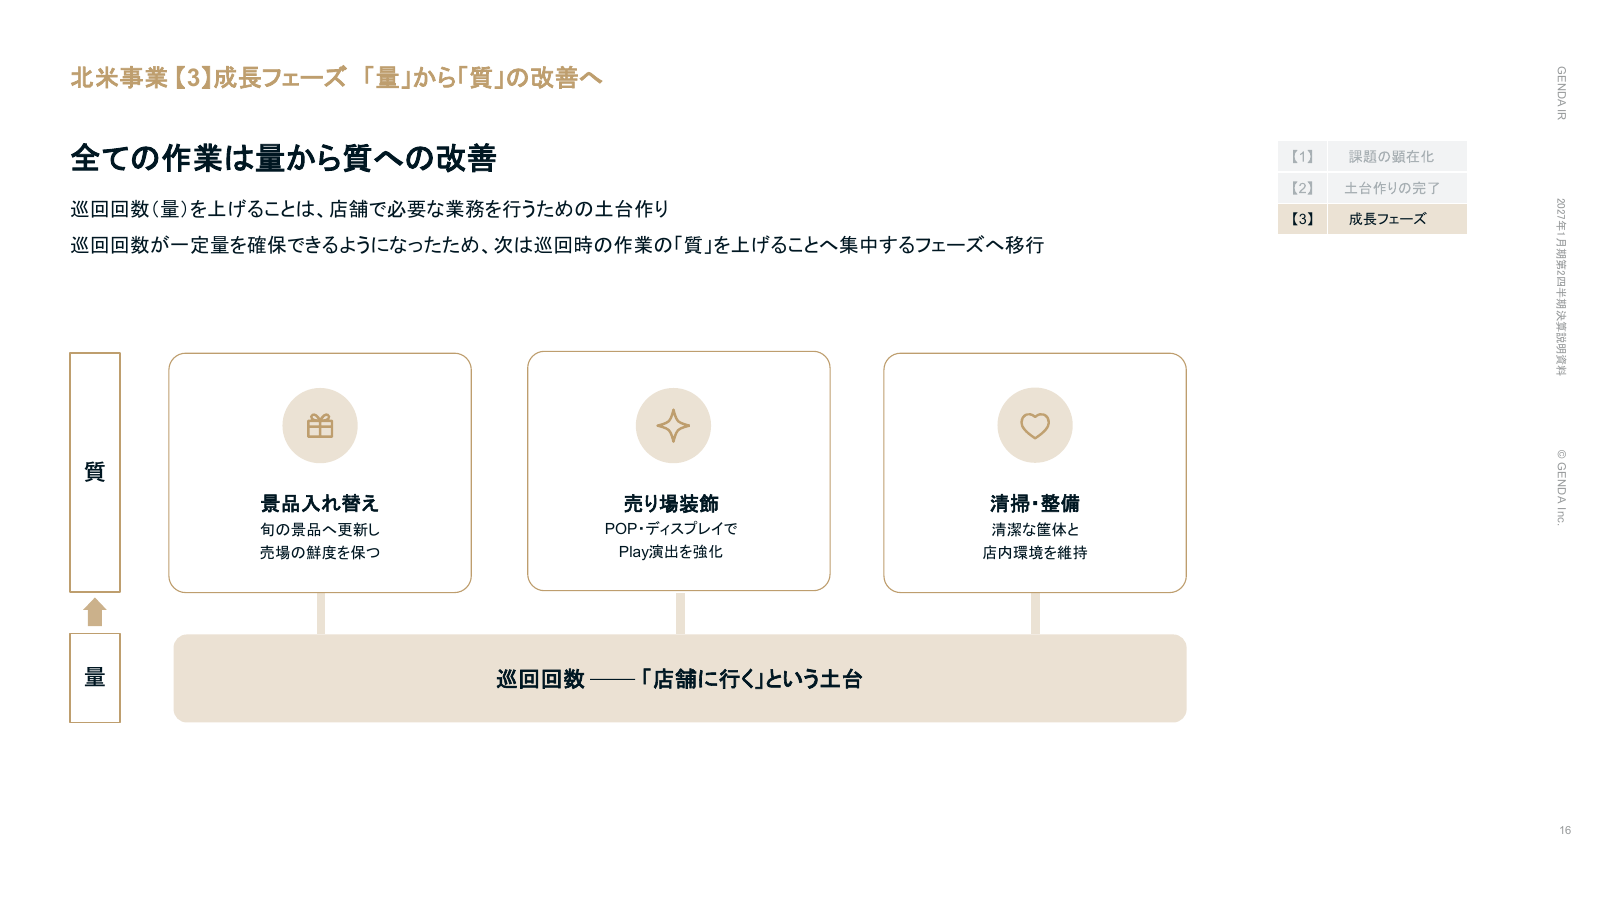
PMIという言葉は、買収後に会社の業務や仕組みを統合・改善する取り組みを指す。この会社での具体的な中身は、担当者が無理なく回れるルートを作り、必要な景品を補充し、売場を整え、重複した費用を減らすことだ。
買収を続けるには、借入と利益の釣り合いも必要
7月末の有利子負債は資料の概数で1,212億円、現金・預金は314億円。会社が示す純有利子負債とEBITDAの比率は2.9倍で、分母には通期計画の300億円を使っている。過去1年の実績利益だけで算出した比率ではない。
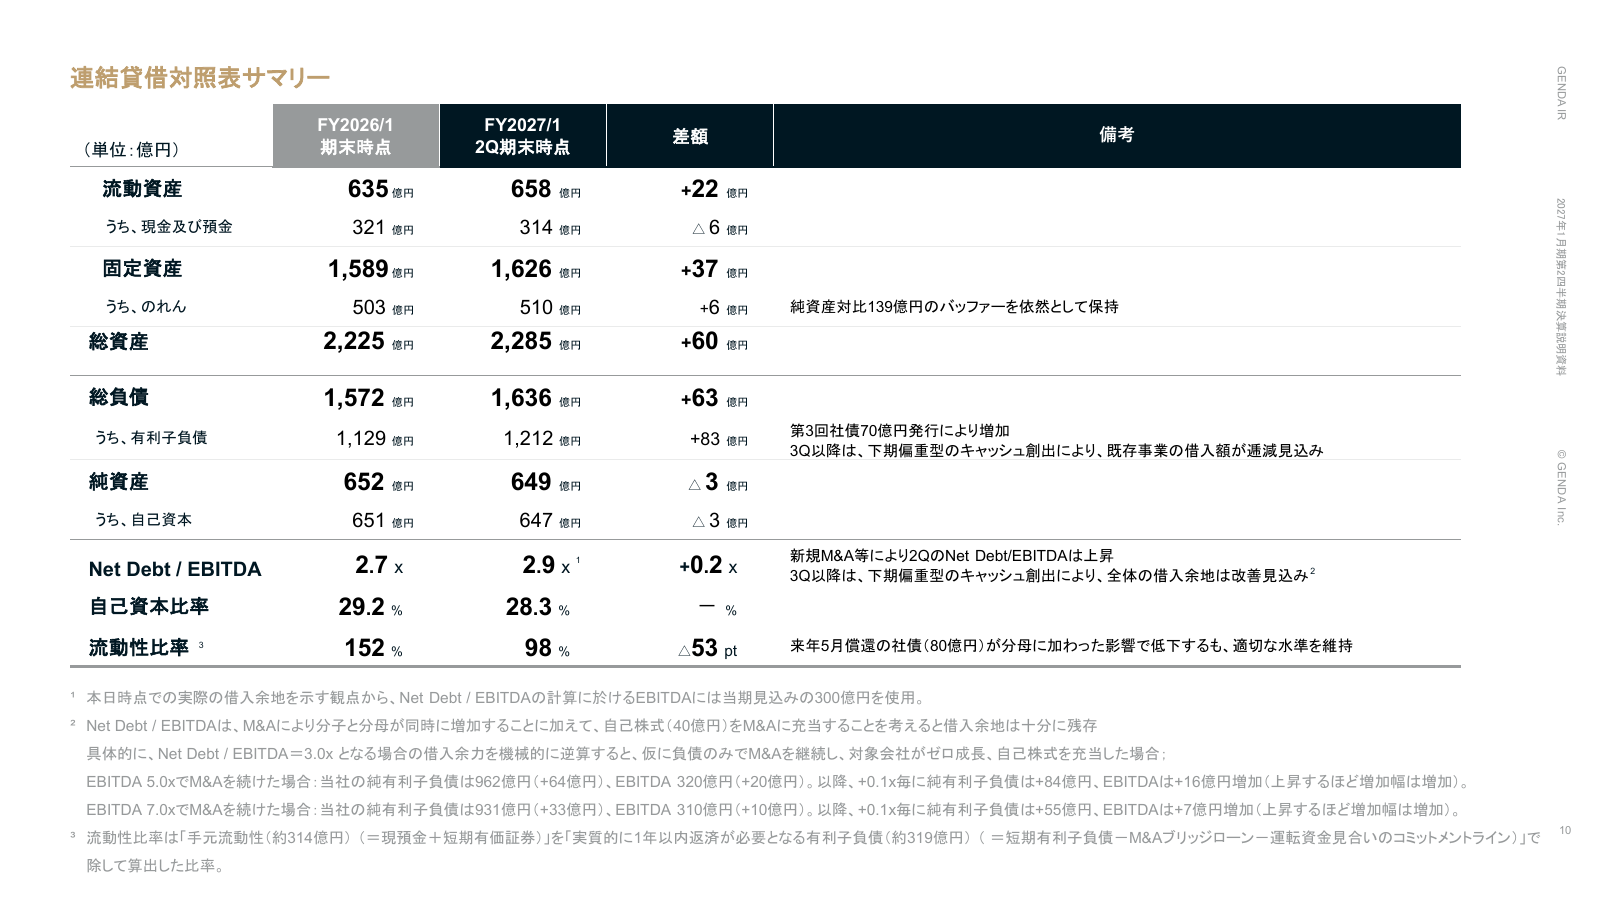
買収で借入が増えても、買った事業が利益を生めば返済の原資は増える。逆に、買収後の改善が遅れて利益が計画を下回れば、同じ借入額でも返済負担は重くなる。予想利益を分母に使うなら、その予想を実現できるかもセットで評価しなければならない。
Voicestack の見立て
GENDAの成長を理解するには、買収件数だけでなく、買収した後の仕事を見る必要がある。利用者が欲しい景品を企画し、それを各店舗に届け、補充と整備を続ける。料金収入を増やしながら、現場と本部の費用を抑える。この工程がうまく回って初めて、規模拡大が利益の改善につながる。
北米の問題は、この工程の一部が止まると、良い景品と多くの設置場所を持っていても収益を伸ばしにくいことを示した。現場作業を増やすシステムでは、グループの規模が大きいほど問題も広がる。買収先の仕事に合う形で仕組みを作り直せるかが重要だ。
今回、通常の純利益と調整後純利益には大きな差がある。前者だけで店舗の不振を決めつけるのも、後者だけで買収費用を無視するのも適切ではない。店が稼ぐ力と、その店を取得・維持するために負担した費用を、分けて理解する必要がある。
GENDAが買収した店を伸ばせるか。その答えは、看板を変えることより、売場と巡回と資金の管理を改善できるかにかかっている。